Caja Rural tuvo un negocio de 2.435 millones con su banca de proximidad
La entidad, que cuenta con oficinas en la provincia, logró un beneficio de 4,7 millones .
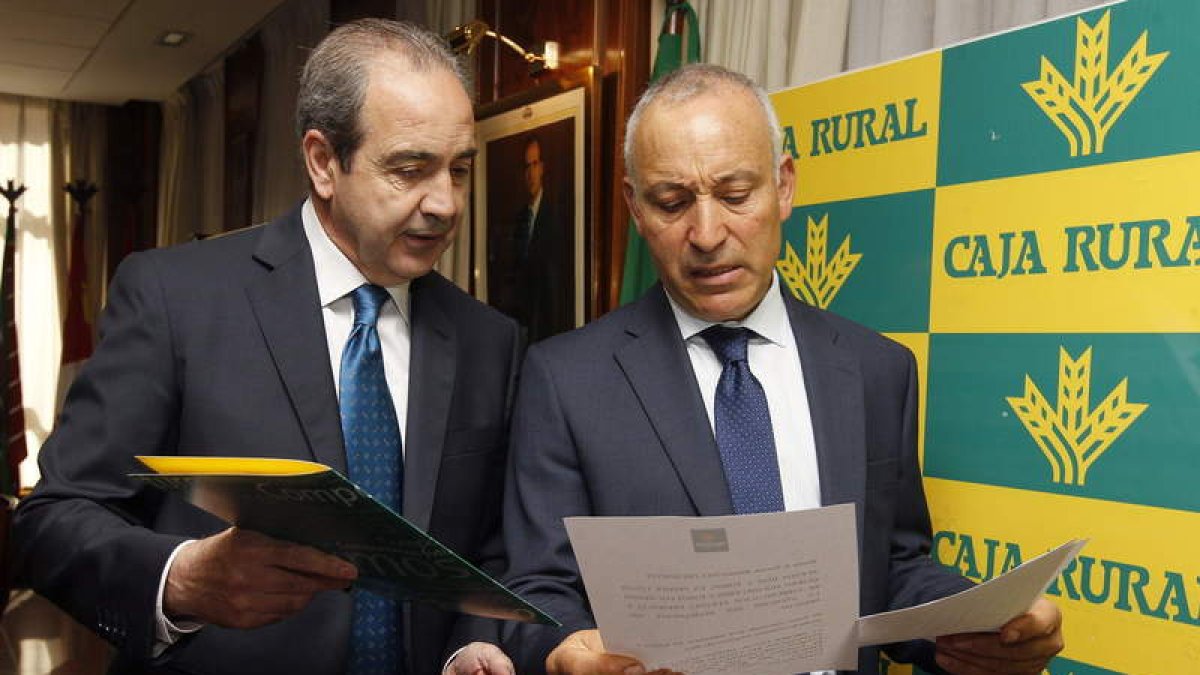
El presidente de Caja Rural de Zamora, Manuel Ballesteros, y el director general, Cipriano García, ayer.
Caja Rural, que tiene una red de oficina en toda la provincia, presentó ayer su balance del último ejercicio, en el que la entidad tuvo un volumen de negocio total de 2.435 millones de euros, aumentó en un 46 por ciento su volumen de liquidez y logró un beneficio final de 4,7 millones de euros. Su director general, Cipriano García, resaltó ayer en la presentación de estos resultados que el 2013 «ha sido un año de esfuerzo, especialmente complicado porque se arrastran las dificultades de los últimos años».
Las bases de la estrategia que la entidad de crédito aplicó durante 2013 se apoyaron en el «saneamiento de activos, el incremento de los recursos propios y la liquidez y en la protección de su modelo e identidad para seguir desarrollando y apoyando a la economía productiva y al entorno social», según señalaron fuentes de la Caja, que destacaron que el resultado económico de 2013 «refleja la fortaleza del modelo de banca de proximidad local de las cajas rurales».
El nivel de liquidez de la entidad de crédito fue reforzado sin necesidad de recurrir a los mercados de capitales: «La base de nuestro negocio es la banca minorista de clientes particulares y empresas, todo lo cual supone disponer de unos volúmenes de liquidez del orden de 728 millones de euros, un 46 por ciento más que a fecha 31 de diciembre de 2012», explicaron las mismas fuentes.
Los recursos propios se cifraron en 135 millones de euros, un seis por ciento más que el ejercicio anterior, incluidas las «dotaciones adicionales de reservas efectivas que se dotarán tras la pertinente aprobación de cuentas del año 2013 en la Asamblea General de Socios a celebrar a mediados del año 2014» y los recursos gestionados se incrementaron en un 10,4 por ciento.
Solvencia y eficiencia
La tasa de morosidad, «una de las cuestiones que más preocupa a las entidades financieras», se situó en el 9,7 por ciento, un índice «muy por debajo» del promedio del sistema financiero, debido a la «menor exposición relativa de la entidad al sector inmobiliario». La ratio de solvencia alcanzó el 12,7 por ciento, «muy por encima del mínimo establecido, el ocho por ciento, y un 60 por ciento por encima de los requerimientos».
La ratio de eficiencia de la entidad, que se situó en el 18,9 por ciento, constituye «una de las mejores» de las cooperativas de crédito. «Pese a este escenario, los ratios de rentabilidad y eficiencia de nuestra cuenta de resultados están por encima del promedio del sistema financiero, siendo unos parámetros muy competitivos y además, objeto de referencia para nuestros competidores», añadieron.