El ‘banco malo’ quintuplica con creces las pérdidas previstas para 2013
Números ‘rojos’ de 261 millones por la depreciación de activos y las cargas financieras.
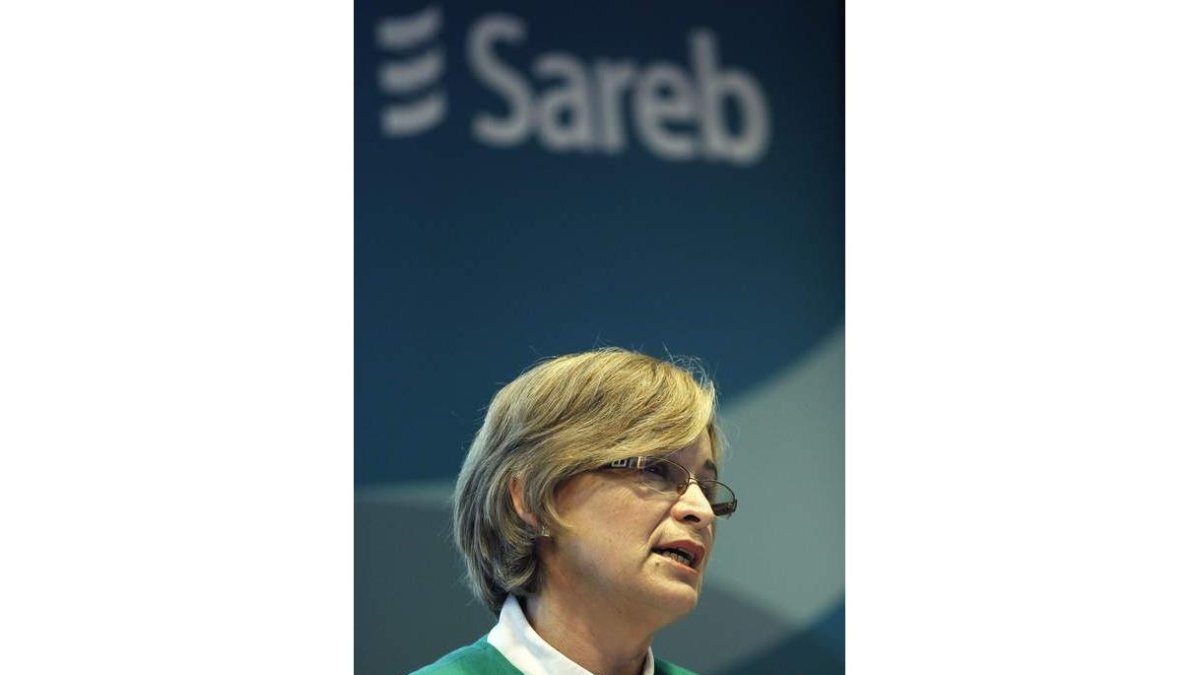
La presidenta de la Sareb, Belén Romana.
El apelativo casi populista que se dio a la denominada Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (Sareb), más conocida como ‘banco malo’, ha resultado premonitorio. En su primer año de funcionamiento quintuplicó con creces las pérdidas que había previsto en su plan de trabajo, que se dispararon hasta los 261 millones de euros en 2013 frente a los 47 millones esperados.
Tanto es así que ese beneficio récord de 762 millones que se había presupuestado para dentro de tres años (2016) —dentro del plan plurianual que tuvo que revisar hace un año la auditora KPMG para, en teoría, adaptarlo más a la realidad del mercado inmobiliario— resulta ahora casi una utopía.
De hecho, los malos resultados forzaron a la presidenta de la sociedad, Belén Romana, a reconocer ayer que la rentabilidad media de la Sareb en sus 15 años de vida será inferior al 13% salido de su última revisión, y obviamente inferior al 15% que se llegó a prometer a los inversores.
Pero no quiso concretar en cuánto estará finalmente. Difícil saberlo dado que en 2013 tuvo un resultado negativo antes de impuestos de 403 millones de euros —sin provisiones, no obstante, también habría tenido unas pérdidas de 144 millones—, aunque luego puedo reconducirlos en parte gracias a la generación de un crédito fiscal.
La principal causa del agujero en sus cuentas fue la obligación, no tenida en cuenta hace un año, de provisionar el deterioro de parte de sus activos, en concreto de los préstamos a promotores inmobiliarios traspasados por las entidades financieras.
La instrucción parte, según fuentes del sector, del Banco de España, que no se fia de que la morosidad en el sector sufra un nuevo repunte y quiere que se tenga en cuenta. Lo llamativo es que fue precisamente el organismo que dirige Luis María Linde el que fijó en su día el precio al que iban a ser cedidos tales créditos, y que ya de por sí suponía un descuento medio respecto a su valor inicial del 45,6%.
Más datos
Por eso, dado que este tipo de préstamos suponen el 80% de los activos del ‘banco malo’ —el 20% restante corresponde a los propios inmuebles en manos de las entidades— y su nueva depreciación se suma a la anterior, la recuperación de su valor se antoja cada vez más complicada. Para complicar más las cosas, la Comisión Europea estima que el descuento debería haber llegado al 72% y que los inmuebles estarían sobrevalorados, de modo que si la diferencia fuera asumida por el Estado supondría una ayuda ilegal
La cara positiva de esas provisiones es que, aunque en su primer año de funcionamiento las pérdidas de Sareb casi no han tenido techo, en los siguientes ejercicios deberían moderarse claramente y tornar en beneficios. La clave es que al reducirse mucho el valor en libros de esos activos, a poco que el sector inmobiliario logre recuperarse las plusvalías a obtener serían mayores.
Otro de los lastres que pesa sobre las cuentas de la Sareb es la deuda que arrastra con la banca nacionalizada (su pasivo total alcanza los 50.781 millones de euros), a la que en 2013 destinó 1.122 millones de euros sólo para el pago de intereses, si bien también redujo aquella en 2.000 millones. Con todo, el resultado bruto de explotación (ebitda) llegó a los 1.195 millones de euros, mientras que gracias a la desinversión de activos obtuvo 3.800 millones, aunque la cifra neta de negocio se quedó en 2.861 millones.