Las empresas obtendrán beneficios fiscales si deciden capitalizarse
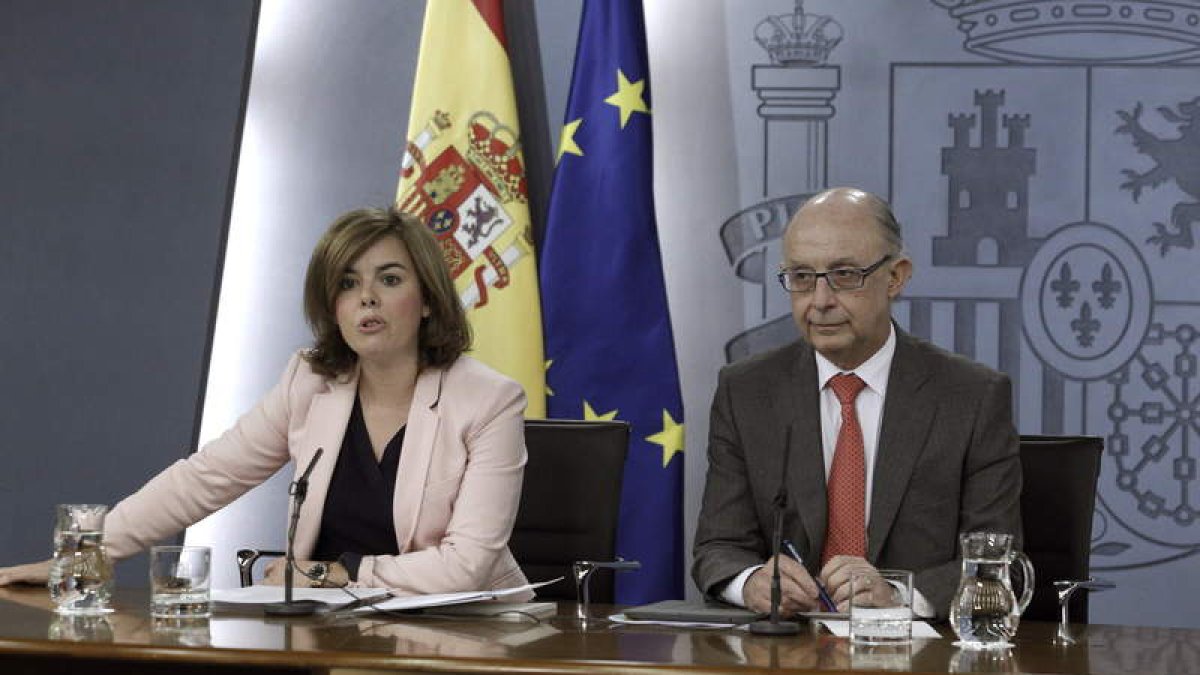
Soraya Sáenz de Santamaría y Cristóbal Montoro, en la presentación de las medidas.
Las empresas contarán con un tipo más bajo en el Impuesto sobre Sociedades y con beneficios fiscales por destinar parte del beneficio a inversión y a reservas, según el avance del anteproyecto de ley que ayer estudió el Consejo de Ministros y se someterá a consulta pública a partir del próximo lunes.
El Gobierno ha decidido rebajar el tipo de gravamen general del 30% actual al 25%, aunque durante 2015 los beneficios superiores a 300.000 euros tributarán al 28% para quedar definitivamente en el 25% a partir de 2016. Esta rebaja beneficiará a las grandes empresas porque las pymes ya gozan en la actualidad de un tipo impositivo del 25%.
Para compensar a las pymes en alguna medida por no rebajar su tipo de gravamen se crea una ‘reserva de nivelación’, que consiste en que podrán disfrutar de una minoración del 10% de la base imponible con un límite de un millón de euros por el beneficio no repartido que vayan acumulando como recursos propios. La cantidad se compensará con bases imponibles negativas en un plazo de cinco años.
Guardar en la hucha
Se trata de incentivar fiscalmente un sistema de provisiones anticíclicas, al estilo de los que impuso el Banco de España a las entidades financieras hace tiempo. Guardar en la hucha durante los años buenos para soportar los malos y evitar que las pérdidas conduzcan al cierre de miles de empresas como ha ocurrido durante la crisis. No se exige la obligatoriedad de la inversión de esos recursos. Según los cálculos del Ministerio de Hacienda, la utilización de esta reserva de nivelación permitirá a las pymes reducir su tipo de gravamen del 25% al 22,5%.
Además de esta exención se crea otra deducción por el incremento de fondos propios, que podrán utilizar todo tipo de empresas. Se llama reserva de capitalización y consiste en la minoración de un 10% de la base imponible por el incremento de fondos propios que se destinen a inversión. El objetivo es facilitar la financiación propia de las empresas y reducir su dependencia del crédito bancario. Este incentivo fiscal a la capitalización de las empresas supone un cambio radical con la situación actual en la que lo que se prima fiscalmente es, precisamente, endeudarse, ya que los intereses de los préstamos se deducen como gasto fiscal.