Cuenta atrás para la llegada de capital privado a la nueva sociedad de Aena
Ferrovial, la familia March y varios fondos de inversión aspiran a entrar en la empresa.
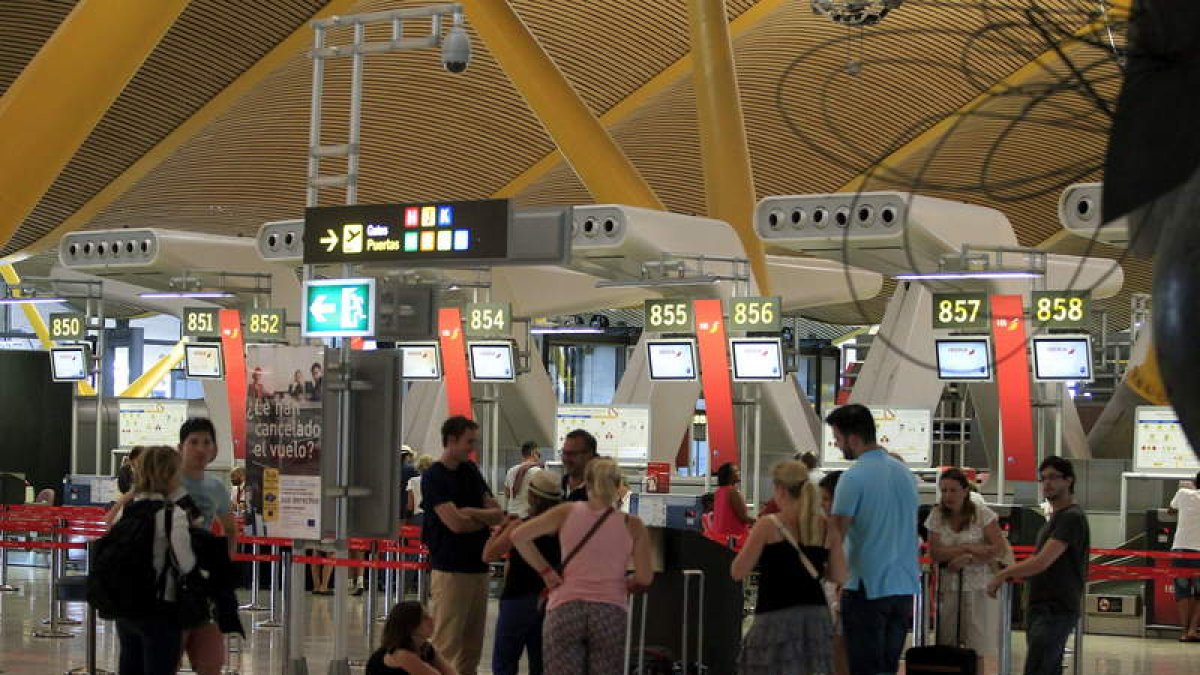
Instalaciones del aeropuerto Adolfo Suárez Madrid Barajas.
La privatización parcial de Aena, el gestor público de la red de aeropuertos, afronta esta semana un capítulo decisivo. Salvo retrasos imprevistos, el miércoles próximo se conocerán los socios que conformarán el núcleo duro de la nueva sociedad. Reservado para ellos quedará el 21% del capital social y, aunque la mayoría del accionariado seguirá en manos públicas -la nueva sociedad Enaire es el brazo con el que el Ministerio de Fomento mantendrá el control del 51% del capital-, su presencia influirá, sin duda alguna, en la marcha futura de la compañía.
Aunque se han ido cayendo algunos posibles interesados -importantes grupos de infraestructuras como Acciona, Abertis o FCC terminaron desechando la posibilidad de entrar porque su margen de actuación sería limitado-, el Ejecutivo ha logrado su objetivo de que inversores nacionales figuren al final dentro de la parte estable del accionariado. Tanto Ferrovial, con experiencia dilatada en la gestión aeroportuaria (ahora tiene el 25% del gestor aeroportuario británico), como la Corporación Financiera Alba, el vehículo a través del que maneja sus inversiones la familia March, han concurrido finalmente al proceso. ACS también pretendía estar en la puja, aunque no está confirmado que su oferta llegue a la línea de meta.
Y es que amén del interés gubernamental en preservar, en lo posible, la españolidad de Aena con una mayoría estable, Fomento estableció varios baremos para ordenar las propuestas. La capacidad financiera de los aspirantes resultará, como suele ser habitual, decisiva: el precio máximo que ofrezcan supondrá un 40% de la nota y otro 10% dependerá de la prima que vayan a dar respecto al valor de salida a Bolsa.
Lo llamativo es que ese precio no vincula al candidato y, si finalmente el estreno en el mercado de la operación pública de venta (OPV) depara una valoración menor de Aena, podrá acogerse al mismo y ahorrarse la diferencia. Esto permitiría que se inflen mucho las propuestas, aunque en la práctica implique menos ingresos para el erario público, dado que los otros aspectos -como la experiencia previa y el compromiso de permanencia (al menos, un año)- son mucho menos valorados.
Los plazos los marca el Gobierno, de manera que los interesados en ese último tramo a privatizar del 28% del capital social de Aena tendrán que aguardar aún. Eso sí, se dejará un tramo para inversores institucionales en aras a preservar la estabilidad del accionariado.
Es lo que esperan de los fondos de inversión que han pujado por entrar en el núcleo duro, entre los que podrían estar los soberanos de Qatar (LLC) y Singapur (GIC) -socios de Ferrovial en los aeropuertos británicos-, el australiano Macquarie y el canadiense Borealis. Su promesa es mantenerse varios años a cambio de una rentabilidad «estable» no muy alta; eso sí, superior a la inflación. La previsión de que AENA tendrá más de 600 millones de beneficios en 2015 parece garantizarlo.