Luxemburgo crea un tsunami fiscal en la UE por el acuerdo con 340 empresas
El presidente de la Comisión queda tocado por lo ocurrido cuando fue primer ministro.
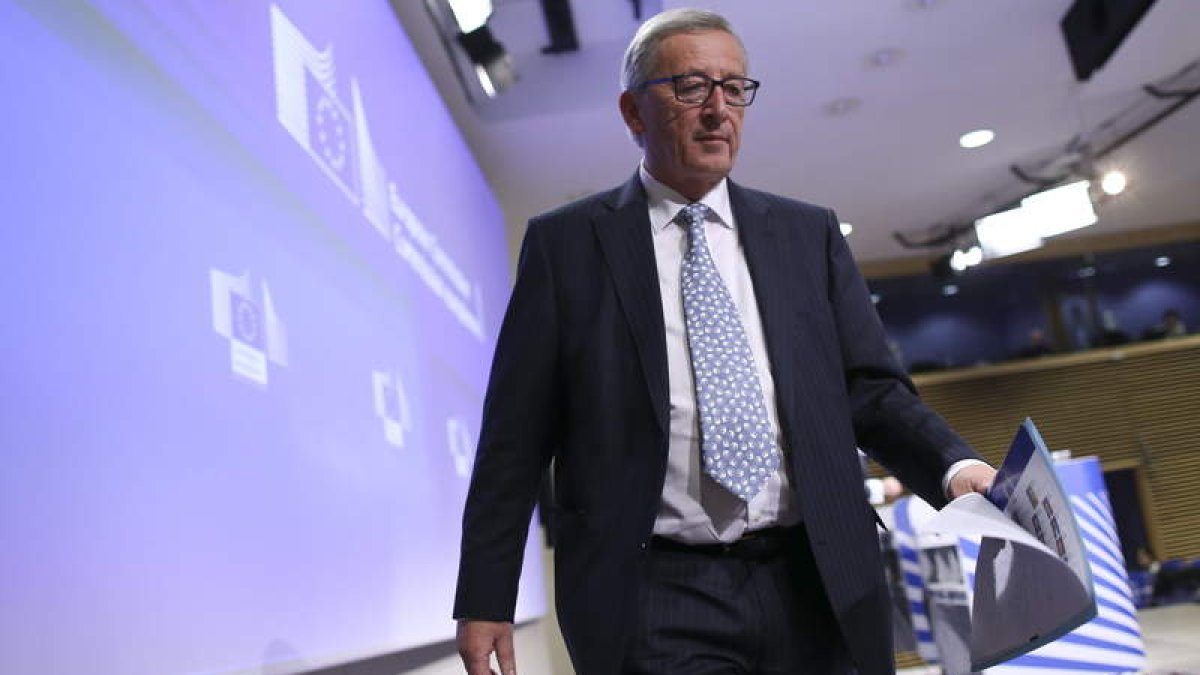
El presidente de la Comisión Europea, Jean-Claude Juncker.
Y al quinto día de sus cinco años de mandato, Jean-Claude Juncker comenzó a tambalearse preso de su pasado político. El nuevo presidente de la Comisión Europa quedó ayer bastante tocado después de que salieran a la luz cientos de documentos secretos sobre 548 acuerdos suscritos entre el ‘Gran Ducado de Luxemburgo’ y al menos 340 multinacionales para beneficiarse de un régimen fiscal a la carta que les permite pagar un Impuesto de Sociedades muy inferior (ni el 1%, frente al 29% estipulado) al que deberían abonar en otros países de la UE en los que desempeñan su actividad, entre ellos España.
Una práctica conocida hace tiempo, defendida a capa y espada por el Gobierno luxemburgués pero que ahora ha cobrado todo el protagonismo porque Juncker, que dice estar «sereno» pese al torbellino desatado, ha sido el máximo responsable de esos usos. Lo fue como ministro de Finanzas entre 1989 y 2009; y como primer ministro entre 1995 y 2013. Además, entre 2005 y 2013 presidió el consejo de ministros de Finanzas del euro (Eurogrupo).
Que el asunto estallara en Bruselas era una simple cuestión de tiempo. El principal problema no ha sido el qué, sino el cómo. El escándalo, ya bautizado como caso ‘LuxLeaks’, es fruto de una prolija investigación impulsada por el Consorcio Internacional de Periodistas de Investigación (ICIJ, por sus siglas en inglés) que ha sacado a la luz cientos de documentos que demuestran que las normas comunitarias de ayudas de Estado han podido ser vulneradas.
‘El Confidencial’, único medio español que ha participado en la investigación, afirma que no existen empresas españolas entre las 340 beneficiadas aunque sí hay importantes multinacionales que operan en el país y que logran sustanciales beneficios que no son gravados como a Hacienda le gustaría. Entre ellas, destacan Pepsi, Ikea, Burberry, Amazon, British American Tobacco (fabricante entre otras de Lucky Strike) o McGraw-Hill (propietaria de Standard & Poor’s).
El ‘modus operandi’ está basado en una compleja arquitectura fiscal en la que se utilizan enrevesadas redes piramidales entre la matriz y varias filiales para ‘mover’ el dinero de tal forma que siempre tribute en el país más ‘amable’ con la multinacional. La encargada de cocinar todos estos acuerdos confidenciales a la carta entre 2002 y 2010, conocidos como ‘tax ruling’, era PWC, una de las principales firmas de auditoría y consultoría del mundo. Los ‘tax rulings’ son teóricamente legales, aunque deben cumplir una serie de parámetros para cumplir también con las normas comunitarias de ayudas de Estado, algo que en éste caso es más que dudoso.