La justicia europea aún no ha dicho la última palabra sobre las hipotecas
Los juristas creen que esta vez hay pocas posibilidades de poder recuperar el impuesto.
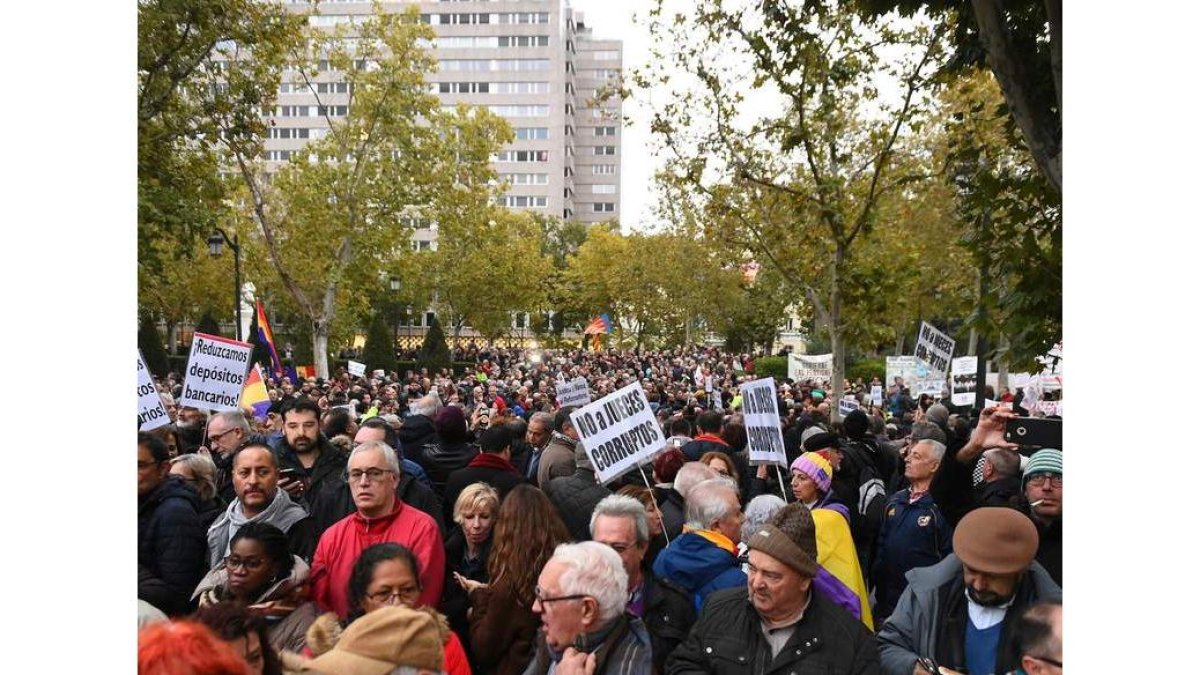
Cientos de personas se concentraron ayer ante la sede del Tribunal Supremo en Madrid. F. VILLAR
ana barandiaran | bilbao
«La guerra no ha terminado, nos veremos en el Tribunal de Justicia de la UE». Ese fue más o menos el mensaje que lanzaron las asociaciones de consumidores tras conocer la polémica resolución del Supremo, que rectificaba su cambio de criterio y volvía a cargar el impuesto de las hipotecas en el prestatario. Un día después, aprovechando la indignación popular, el Gobierno de Sánchez se marcó el tanto de anunciar una reforma legislativa para atribuir el gravamen a la banca. Pero la modificación solo se aplica de ahora en adelante. No tiene efectos retroactivos.
Para poder reclamar lo que ya se ha pagado solo queda acudir al tribunal europeo, que tan buenos resultados ha dado a los usuarios en otras ocasiones. Pero la mayoría de juristas consultados no cree que esta vez haya muchas posibilidades de éxito. En cambio, sí ven más opciones a otras cuestiones pendientes en la Corte de Luxemburgo como las hipotecas referenciadas al IRPH, que podrían derivar en un buen golpe a los bancos, unos 2.200 millones. En su batalla, las asociaciones de consumidores recurren una y otra vez al precedente de las cláusulas suelo, su gran victoria en este terreno. En aquella ocasión el Tribunal de Justicia de la Unión Europea (TJUE) enmendó la plana al Supremo al corregir el fallo que limitaba la devolución de los intereses cobrados de más por la aplicación de un interés mínimo a mayo de 2013. Para limitar la retroactividad el Alto Tribunal español se había amparado en el «riesgo que suponía devolverlo todo para el sector financiero español». La Corte de Luxemburgo obvió los problemas de la banca y declaró que bajo ningún concepto se pueden restringir los efectos restitutorios. Pero hay grandes diferencias entre este asunto y el del impuesto de las hipotecas.
Algunos detalles
El caso de las cláusulas abusivas estaba bastante claro después de que el Supremo las declarase abusivas en aquella sentencia de mayo de 2013; los bancos habían cobrado de más al establecer un interés mínimo sin informar de forma transparente al cliente; una vez declarada nula la cláusula, la directiva europea obliga a devolverlo todo, sin límites. En el impuesto de las hipotecas, hay muchas dudas. Para empezar, el dinero no se lo ha quedado el banco, sino Hacienda. Es verdad que la cláusula que carga todos los gastos hipotecarios (notaría, registro...)— incluidos los tributos— en el prestatario ha sido declarada abusiva. «Pero esa nulidad no tiene consecuencias en el Impuesto de Actos Jurídicos (AJD) porque había una normativa fiscal que lo atribuía al prestatario y también una jurisprudencia uniforme de muchos años», explica Agustín Azparren, magistrado en excedencia. «He hablado con jueces muy pro-consumidores que suelen presentar cuestiones prejudiciales al TJUE y en este caso no lo ven», añade.
Para entrar en el debate, conviene aclarar primero algunos conceptos, porque los vaivenes del Supremo han generado confusión. Primero hay que distinguir que la polémica decisión adoptada el martes ha sido del pleno de la Sala de lo Contencioso-administrativo, que es la que dirime conflictos con la Administración. Por esa razón, hubiera sido Hacienda la que debería haber asumido la condena de devolver el dinero y la retroactividad hubiese quedado limitada a cuatro años. Pero no ocurrió nada de esto porque, de forma inaudita, el pleno decidió revocar el cambio de criterio que asignaba el impuesto al banco. Contra esta resolución solo cabe acudir al Constitucional y quizás luego a Estrasburgo. La vía a la que se refieren las asociaciones de consumidores para reclamar el impuesto de las hipotecas con efecto retroactivo es la civil, mediante una cuestión prejudicial, la misma que se usó para las cláusulas suelo. En este caso el conflicto se plantea entre el consumidor y el banco, por la cláusula que carga todos los gastos hipotecariosen el prestatario. Esta disposición fue considerada abusiva en una sentencia de la Sala de lo Civil de diciembre de 2015. Aquel fallo permitió las demandas por gastos hipotecarios que ahora colapsan los juzgados. Pero, así como se devuelven masivamente las tarifas de notario, registro y demás, con el impuesto siempre ha habido dudas.