La complicación de la guerra impone un sesgo defensivo en las carteras
El dinero busca refugio en energía, ve oportunidades en defensa y huye del turismo y la banca
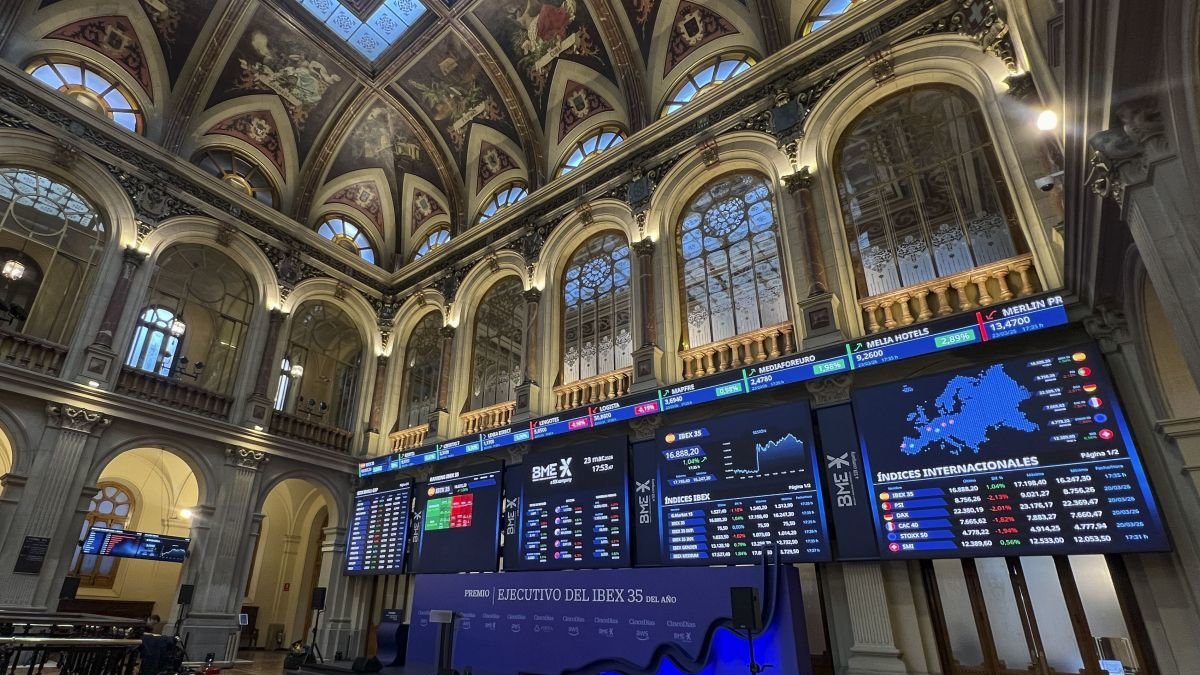
La Bolsa española ha cerrado con una subida del 1,04 %.
En el último mes, la tensión en Oriente Medio y su capacidad para sacudir el precio del petróleo y el gas ha alterado el pulso de los parqués. Cada parte de guerra estadounidense en boca del presidente Donald Trump está generando una alta volatilidad por la incertidumbre de si la contienda será breve —con una reapertura de Ormuz sin graves consecuencias para la economía— o un enfrentamiento largo que acabe provocando una crisis inflacionaria global. Los inversores, en su vocación de adelantarse a las eventualidades ajenas a la pura lógica del mercado, están reordenando sus carteras a partir de la información, muchas veces contradictoria, que llega de Washington y Teherán. En un lado de la balanza se sitúan los sectores que pueden salir beneficiados en función de los escenarios que se barajan —bien por las subidas que ya están protagonizando o por la oportunidad que sus caídas han abierto-, como la defensa, las petroleras y las renovables. En el otro, el turismo, los semiconductores, las automovilísticas y los bancos aparecen peor retratados en la foto. Los expertos, en cualquier caso, recomiendan extremar la prudencia a la hora de tomar decisiones sobre un conflicto para el que no existe visibilidad a corto plazo. «Como resultado, el liderazgo del mercado se ha vuelto más defensivo: los segmentos sensibles a los tipos de interés y los cíclicos están bajo presión, mientras que las exposiciones vinculadas a la energía y los valores defensivos tradicionales siguen mostrando una relativa resistencia», explican desde Julius Baer.
Mayores precios del crudo suelen traducirse en mayores márgenes y beneficios. Por ello, en contextos de tensión geopolítica como el actual, el sector energético —y especialmente las petroleras— tiende a comportarse mejor que el conjunto del mercado. En este escenario, Repsol afronta la crisis desde una posición especialmente sólida. En su plan estratégico hasta 2028, presentado recientemente, la compañía liderada por Josu Jon Imaz contempla como escenario base un precio del barril en torno a los 65 dólares, lo que permitiría reforzar la retribución al accionista, aumentar la producción y mejorar la rentabilidad, manteniendo además una política de inversión más contenida. El mercado ha respaldado este enfoque: la energética, sin exposición directa a la zona atacada, acumula una subida cercana al 27% —niveles no vistos en quince años-, superando con claridad a otros grandes grupos del sector como BP (23%), Eni (22%), Total Energies (17%) o Shell (15%).
Históricamente el sector de Defensa suele beneficiarse de los momentos de tensión geopolítica, pero, por ahora, las cotizaciones de las grandes compañías —que ya acumulaban notables subidas en Bolsa— no están recogiendo plenamente las expectativas de un aumento del gasto militar derivado de la inestabilidad en Irán. Si se observa la evolución bursátil en las últimas cuatro semanas de conflicto, el comportamiento ha sido desigual: la española Indra es la más castigada con un descenso del 28%, seguida de la alemana Rheinmetall, que cae un 17%; la francesa Airbus, con un retroceso del 13%; y la estadounidense Lockheed Martin, que pierde un 6%. Se desmarca de este grupo la italiana Leonardo, que pierde un 0,3% y acumula un alza anual de doble dígito en zona de máximos históricos. Pese a este comportamiento reciente, los analistas insisten en que el compromiso de los gobiernos con la OTAN de elevar el gasto en defensa hasta el 5% del PIB seguirá siendo un viento de cola. «Creemos que el cambio en marcha tiene carácter estructural y que el sector ofrece buenas perspectivas para los próximos años», señalan desde Bankinter en su estrategia de inversión para el segundo trimestre.