"La fianza no es para pagar el último mes": te expones a una demanda según el Código Civil
Jurisprudencia y normativa aplicable frente a las confusiones contractuales más extendidas en el arrendamiento urbano en España
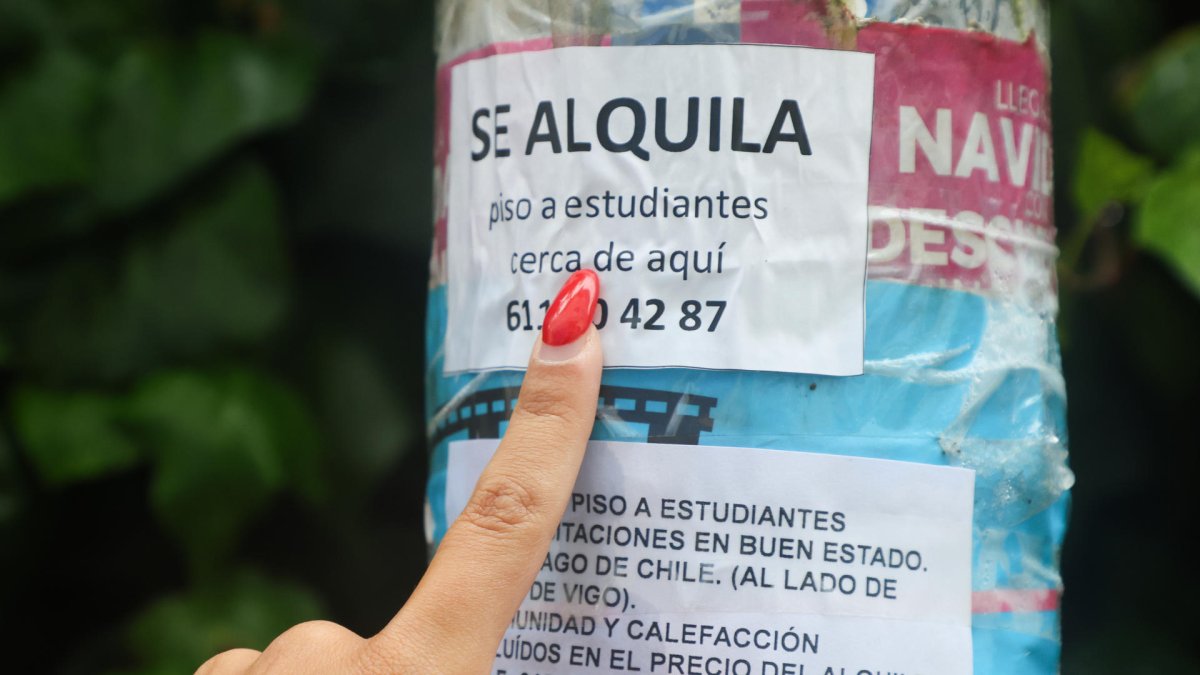
Imagen de un cartel sobre un piso en alquiler. EFE/ Xoán Rey

El mercado del alquiler en España presenta dinámicas jurídicas complejas en las que persisten costumbres erróneas entre los arrendatarios. Una de las más extendidas consiste en dar por sentado que el importe del depósito obligatorio puede aplicarse para liquidar el periodo final del contrato.
Cuando un inquilino decide unilateralmente dejar de abonar la renta final alegando la existencia del depósito, incurre formalmente en un incumplimiento contractual por morosidad. Esta conducta habilita de inmediato al arrendador a emprender acciones judiciales, reclamar intereses de demora y exigir las costas procesales en los tribunales.
En otras palabras, la legislación vigente delimita de forma tajante la naturaleza jurídica de esta garantía, impidiendo que actúe como sustituto de la renta mensual.
La naturaleza de la garantía según la LAU y el marco procesal
El artículo 36 de la Ley de Arrendamientos Urbanos (LAU) establece la obligatoriedad de exigir y prestar fianza en metálico al celebrar el contrato, fijando una mensualidad de renta para el arrendamiento de vivienda y dos para el uso distinto del de vivienda. La finalidad sustancial de esta cantidad es responder por el cumplimiento de las obligaciones contractuales y por la indemnización de los daños y perjuicios que pudieran comprobarse en el inmueble al concluir la relación.
Por ello, la fianza no constituye un pago a cuenta del alquiler, sino un depósito dinerario cautelar que permanece indisponible para la renta ordinaria hasta la devolución de las llaves y la revisión del inmueble. Intentar compensar la mensualidad final vulnera las obligaciones esenciales del arrendatario.
El Código Civil respalda esta distinción mediante el régimen general de obligaciones y la compensación de deudas descrita en el artículo 1196. Para que opere una compensación dineraria legal, se requiere que ambas deudas estén vencidas, sean líquidas y exigibles.
En el momento en que debe abonarse el último mes de renta, la obligación de devolver la fianza aún no ha nacido ni es exigible, dado que la constatación de desperfectos o el cálculo de suministros pendientes solo se realiza tras la entrega efectiva de la posesión.
Consecuencias legales del impago del último mes
Si el inquilino decide por si mismo no pagar la renta final alegando la existencia del depósito, se entiende como un impago. Esta conducta habilita al arrendador a emprender acciones judiciales y genera diversas consecuencias jurídicas:
- Demanda por reclamación de cantidad: el propietario puede interponer un juicio verbal para exigir el pago exacto de la mensualidad adeudada.
- Imposición de intereses de demora: el impago devenga intereses moratorios legales desde el vencimiento de la obligación.
- Costes procesales derivados: el fallo judicial favorable al arrendador puede conllevar la condena en costas para el arrendatario.
- Cobertura de desperfectos desprotegida: la fianza retenida responderá por los daños físicos descubiertos tras la salida, dejando la deuda de la renta sin saldar y ejecutable por vía judicial.
La normativa otorga al arrendador un plazo de un mes tras la recepción de las llaves para comprobar el estado de la propiedad, saldar suministros pendientes y proceder a la restitución del saldo sobrante, devengándose el interés legal solo si se supera dicho margen.
El resumen de los preceptos técnicos y los plazos legales que rigen el depósito en metálico se sintetiza en los siguientes puntos normativos.
Aspectos clave de la fianza contractual
- Obligatoriedad legal: exigencia imperativa establecida en el artículo 36 de la LAU.
- Depósito autonómico: inserción obligatoria en el organismo público correspondiente de la comunidad autónoma.
- Función de garantía: destinada exclusivamente a responder por daños, impagos o suministros finales.
- Plazo de restitución: un mes desde la entrega de la posesión, antes de devengar intereses de demora.
El cumplimiento estricto del pago de la última mensualidad garantiza el marco de seguridad jurídica que protege a ambas partes durante la resolución del arrendamiento.