Las aristas de la amnistía fiscal
El Gobierno confía en recaudar 2.500 millones con una medida de eficacia discutida e impopular y los expertos creen que el gravamen del 10% es demasiado alto.
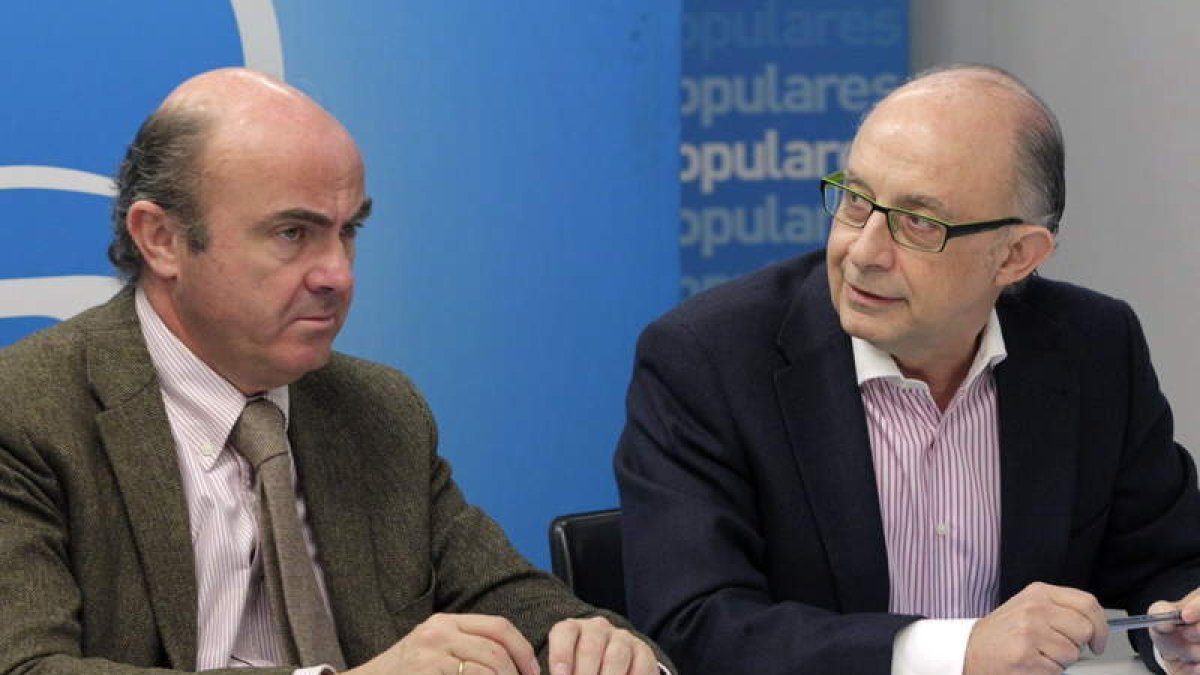
Los ministros de Economía, Luis de Guindos, y Hacienda, Cristóbal Montoro.
Extraordinaria, excepcional y, sobre todo, temporal. Estos son los calificativos más repetidos por el Gobierno para calificar la polémica amnistía fiscal aprobada el 30 de marzo, con la que pretende recuperar 2.500 millones de euros para las arcas del Estado. Para algunos se trata de un mal menor. Para otros, de una injusticia. Pragmatismo ante la crítica situación económica, o desesperación para cumplir con las exigencias de la UE. Para el Ejecutivo el objetivo está claro: aumentar la recaudación y cuadrar los Presupuestos para cumplir con el déficit del 5,3%. Pero la impopular medida genera dudas sobre su eficacia, legalidad y moralidad. Una iniciativa con peligrosas aristas y más incertidumbres que certezas.
El plan del Gobierno consiste en aflorar 25.000 millones en dinero negro, escondido tanto dentro como fuera de las fronteras. Propone que los evasores regularicen sus rentas a cambio de abonar un 10% de la cantidad defraudada. En el caso de las empresas, tendrán que pagar un 8% por repatriar sus dividendos depositados en paraísos fiscales, medida que de tener éxito debería reportar otros 9.300 millones. Todo ello sin ningún tipo de coste penal. Quienes quieran acogerse a la amnistía tendrán que solicitarlo antes del 30 de noviembre.
La OCDE calcula que el 13% del PIB mundial se encuentra en paraísos fiscales, lo que supone entre cinco y siete billones de dólares. En el caso de España, el organismo internacional estima que existen unos 200.000 millones ocultos en países con legislaciones fiscales muy ventajosas. Para el profesor de derecho de Esade, Eduardo Berché, el objetivo marcado por el Gobierno no es ambicioso, sino muy razonable. Solo supone una décima parte del dinero oculto en España. Sin embargo, no está convencido de que se logren alcanzar los 2.500 millones. «En las amnistías, hay una clara correlación entre el tiempo de prescripción del delito, el tipo del gravamen y el porcentaje de recaudación», explica. Este experto considera que el gravamen debería ser progresivo en función del tiempo que le falte al defraudador para que prescriba su delito fiscal. Con el sistema actual, a algunos evasores les sale más rentable esperar unos meses a que su delito ya no sea punible antes que pagar un 10% para regularizarlo.
El profesor Berché explica que, en realidad, el tipo a aplicar sería en realidad superior. Los delitos fiscales prescriben después de cinco años. Es decir, que la amnistía sólo se podría aplicar a partir del año 2007. En ese año estaba vigente el Impuesto de Patrimonio, que seguramente tendrían que pagar los defraudadores al superar el límite exento. Y el tipo para ese determinado tributo es de un 2,5 por ciento.
Los antecedentes tampoco es que sean buenos. El riesgo viene marcado por los dos precedentes en España: las amnistías de 1984 y 1991. En ambos casos también iban a ser los últimos. Y no cumplieron todas las expectativas.