Ortega busca joyas en el ladrillo
El empresario leonés adquiere edificios únicos, con inquilinos solventes a largo plazo y goza de una liquidez sin parangón, logrando una rentabilidad del 7,5%.
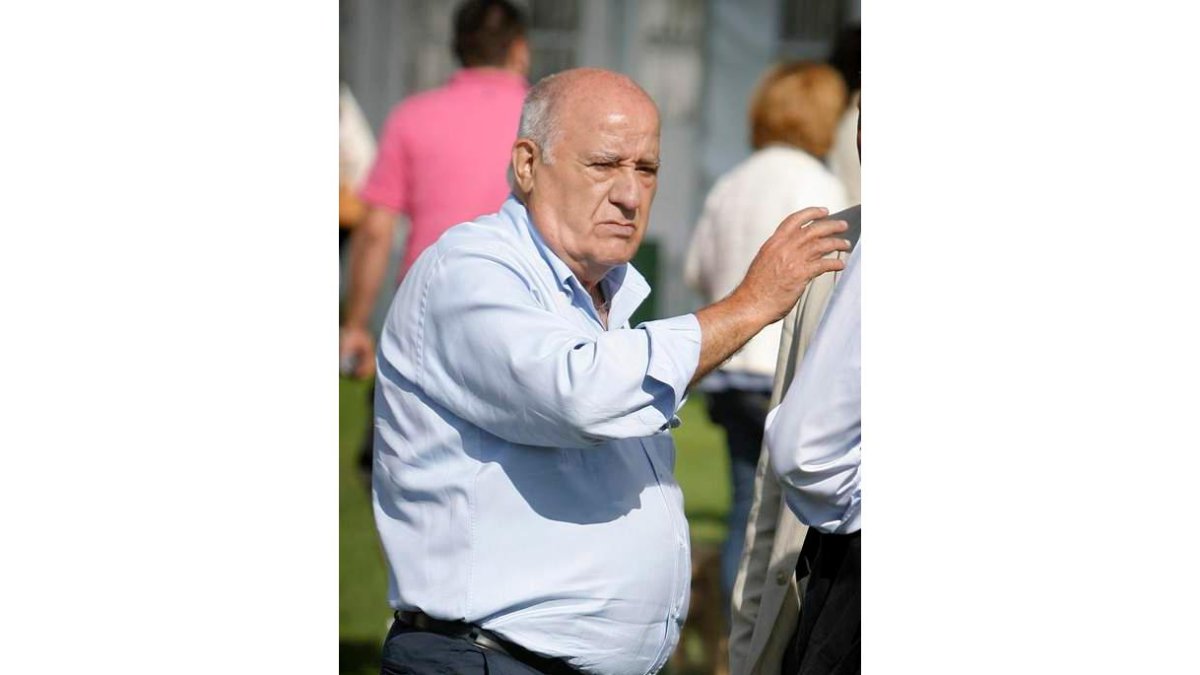
El empresario leonés Amancio Ortega.
La estrategia empresarial de Amancio Ortega y el éxito de Zara, germen de Inditex, se estudia en las escuelas de negocio. Los analistas inmobiliarios también estudian su estrategia en el sector, que le ha llevado a tener una de la sociedades inmobiliarias más potentes, con una valoración de activos al nivel de Colonial o Metrovacesa, y sin sufrir la crisis como ellas.
La tercera mayor fortuna del mundo, natural de Busdongo —según Bloomberg posee 57.500 millones de dólares, unos 43.000 millones de euros, gracias a la fuerte subida en Bolsa de las acciones de Inditex— es un inversor privado que juega en volúmenes de grandes fondos internacionales. Posiblemente, sólo pueda comparársele Carlos Slim, la primera fortuna del mundo, que acaba de comprar 400 locales a la Caixa. Ese camino ya lo inauguró Ortega: en el 2007 adquirió los palacetes y edificios históricos de Banco Santander en las principales ciudades españolas. Un tesoro inmobiliario que le costó 458 millones de euros, pero quedándose con Botín como inquilino durante 40 años.
Esta fórmula, conocida como ‘sale & leaseback’, que consiste en adquirir edificios de oficinas y sucursales de bancos o empresas quedándose la entidad como inquilino por un periodo de 25 a 40 años, ha sido utilizada más veces por el dueño de Zara.
El momento
Con una estrategia conservadora, que no persigue la máxima rentabilidad sino tener activos seguros, la sociedad que gestiona su patrimonio ha aprovechado la crisis y la necesidad de liquidez de las entidades financieras para comprar activos singulares y de calidad en los mejores barrios (zona prime) de las grandes ciudades a buen precio.
Mikel Marco-Gardoqui, director nacional de Inversiones Institucionales de CBRE, explica que Amancio Ortega busca, sobre todo, «calidad y buena ubicación» en los inmuebles que adquiere, y califica de operaciones «únicas» las últimas realizadas (Torre Picasso, la antigua sede de Banesto reconvertida en tienda de Apple y la macrotienda de Burberry, ambas en Barcelona). Marco-Gardoqui destaca que «aunque se trata de un inversor privado, tiene la capacidad de los grandes fondos internacionales por los volúmenes que maneja y una gran credibilidad de ejecución». Es decir, que si decide hacer una compra no va a tener problemas de financiación.
Ortega ingresa anualmente alrededor de 600 millones de euros en dividendos procedentes de su 59,3% de Inditex, una liquidez que le permite afrontar compras de grandes activos sin apalancarse.
Cuando Ortega dice «compro», el negocio está hecho. ¿Qué pasa antes de decir la palabra mágica? Cuenta con un equipo que rastrea el mercado nacional e internacional, cuyo núcleo lo forman unas quince personas y celebra reuniones semanales. La decisión siempre la toma personalmente Amancio Ortega y, según quienes le conocen, nunca es «caprichosa» aunque no se enmarque en la estrategia del momento. Según las últimas cuentas presentadas —del 2011—, Pontegadea Inmobiliaria obtuvo un resultado de 248,8 millones de euros con unos activos valorados en 3.364 millones. Eso supone que la rentabilidad media obtenida fue de casi el 7,5%, lo que es un rendimiento «interesante», segúnlos analistas, para un inversor que no busca ganancias a corto plazo sino invertir en activos seguros.