Los desahucios se ejecutarán si el impago supera el 3% de la hipoteca
El Ministerio de Economía trabaja en la modificación de la Ley Hipotecaria.
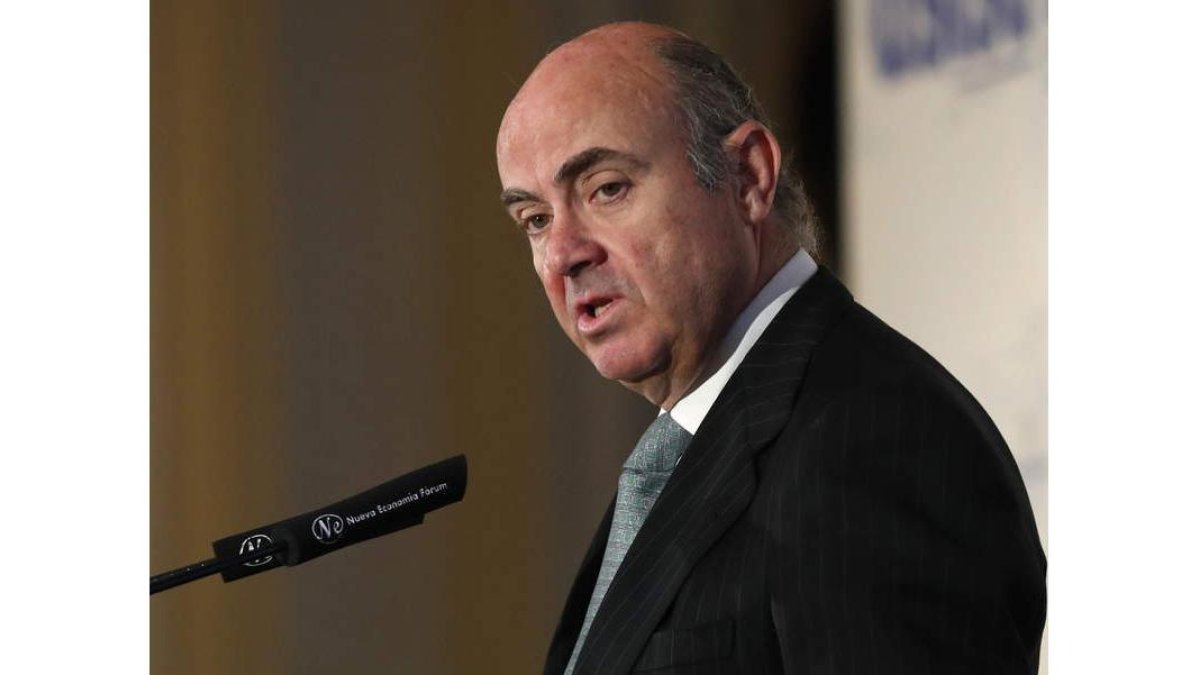
El ministro de Economía, Luis de Guindos. CHEMA MOYA
j. m. camarero | madrid
La actuación de las entidades para quedarse con las viviendas de los hipotecados que no han abonado las cuotas del préstamo no dependerá del número de recibos sin pagar, sino de un importe que se haya dejado de adeudar. Esa es la intención que tiene el Ministerio de Economía, donde estudian modificar la norma para que la banca no pueda iniciar el proceso de desahucio si la cantidad sin pagar no supera, al menos, el 3% del capital que quede por amortizar.
Ese tope se encuentra incluido en el borrador que Economía ha elaborado para modificar la Ley Hipotecaria que está preparando desde comienzos de año. El texto, que no es definitivo según apuntan fuentes del Ministerio, aplicaría ese límite cuando el plazo de la hipoteca sea menor a diez años. En el caso de que el tiempo de vida del préstamo fuera superior, la ejecución sólo podría realizarse cuando se alcance el 5% del capital por pagar.
Así, un ciudadano que no abone tres recibos, no se verá presionado por su banco a la hora de ejecutar el préstamo, arriesgándose a perder su vivienda. Es lo que podía ocurrir hasta ahora. Con la futura ley en las manos, la corporación podrá iniciar el proceso cuando el conjunto de las cantidades que haya dejado de pagar superen el límite del 3% o el 5%, independientemente del número de cuotas afectadas.
El ministro de Economía, Luis de Guindos, anticipó hace un mes que la Ley Hipotecaria incluiría este procedimiento «claro y tajante» para modificar las cláusulas por vencimiento anticipado, aquellas que permiten al banco liquidar la deuda quedándose con la vivienda si hay impagos. Hasta 2013, con un solo mes en el que el titular no abonara su cuota, el banco actuaba. Desde ese año, se amplió a tres meses.
Ahora, la intención es que «si el importe de las cuotas impagadas llega a un porcentaje, ya es posible el vencimiento anticipado, lo que no significa que haya después una ejecución hipotecaria anticipada», según indicó De Guindos. Aunque no aclaró cuál sería ese tope. Algunos expertos consultados recuerdan que en otros países ese límite se encuentra entre el 5% y el 10%. En cualquier caso, la norma prevé que, una vez superado el techo, el banco dispondrá de 15 días para reclamar esa deuda al cliente y negociar una solución.
A falta del texto definitivo, la medida podría beneficiar a quienes tengan problemas de impago cuando lleven poco tiempo con sus hipotecas en vigor; pero podría llegar a perjudicar a aquellos que, en los últimos momentos de sus préstamos, tengan problemas y superen el umbral. Se trata de un arma de doble filo, ya que si no se puede pagar alguna cuota al final de la vida de la hipoteca, pero ese importe supera el 3% de lo que resta por amortizar, el banco podría actuar.
El Gobierno se verá obligado a negociar estas y otras condiciones de la futura norma hipotecaria con la oposición, para sacar adelante el proyecto de ley en el Congreso.