Europa falla que el importe no debe tenerse en cuenta para calcular los impuestos
Los padres de los estudiantes con una beca Erasmus no tienen que tributar en la Renta
El programa europeo de intercambio no obliga a las familias al impacto en la declaración del IRPF
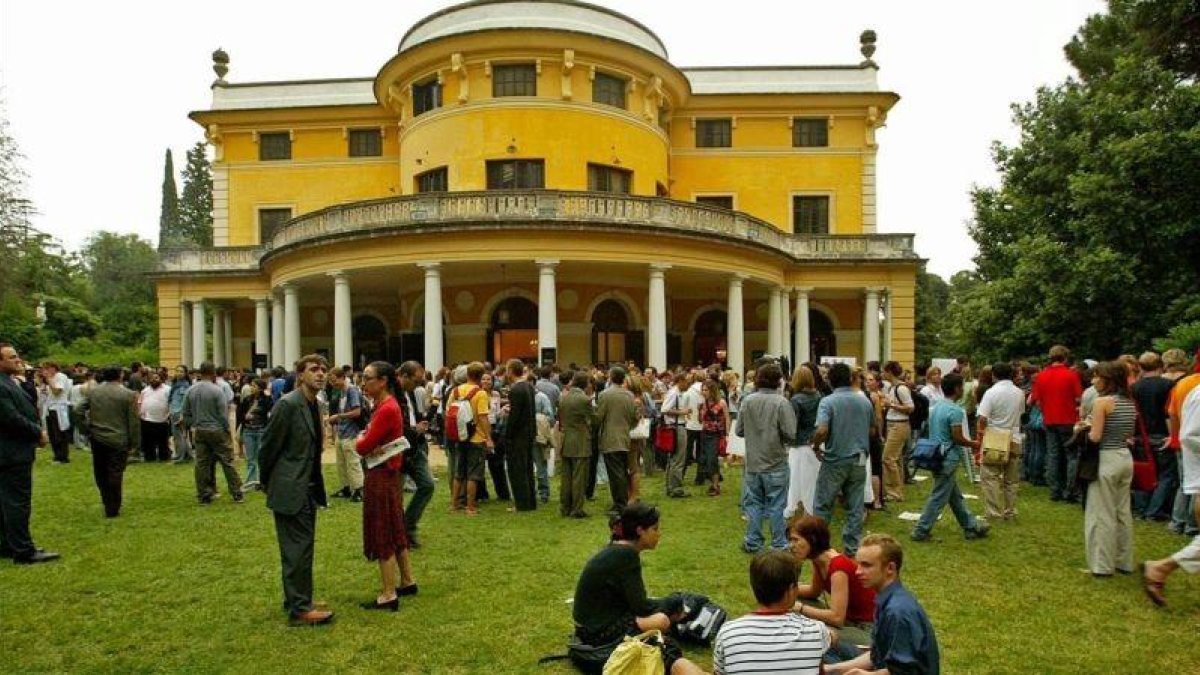
Recepción a los estudiantes de Erasmus en Barcelona.
Los padres de los estudiantes con una beca Erasmus no tendrán que tributar por ella en su declaración de la Renta. El Tribunal de Justicia de la Unión Europea falló ayer que el importe abonado por el Estado al estudiante no debe tenerse en cuenta para calcular los impuestos de la renta de sus padres.
El caso viene por un estudiante en Croacia cuya madre que se benefició de la beca Erasmus vio como la Hacienda croata le suprimió la deducción de base persona por hijo a cargo al superar un umbral fijado por la legislación debido a que el hijo había percibido la ayuda a la movilidad del programa de intercambio europeo. EL caso se extrapola a España al ser un país europeo y en su sentencia de este jueves, el TJUE ve incompatible con el derecho europeo el proceder de la Hacienda croata ya que la ayuda no estaba sujeta a tributación nacional y esta decisión supone una «restricción injustificada del derecho de libre circulación y de residencia en el territorio de los Estados miembros».
El hecho de que el importe de la beca Erasmus se tuviera en cuenta para calcular los impuestos de su madre «constituye una restricción al derecho de libre circulación y de residencia» y considera que el caso perjudica no solo al hijo a cargo, que ha ejercido su libertad de circulación, sino también su progenitor contribuyente.
En términos generales, la Justicia europea señala que la percepción de las ayudas financieras del programa Erasmus no se puede considerar que lleve a reducir los gastos de los progenitores contribuyentes en el marco de su obligación de manutención de los hijos a cargo, ni aumenta su capacidad contributiva desde el punto de vista fiscal. El Tribunal de Justicia considera que, en esas circunstancias, habida cuenta, en particular, de los vínculos económicos que unen al hijo con su progenitor, no solo el hijo a cargo que ha ejercido su libertad de circulación, sino también su progenitor contribuyente, directamente perjudicado por los efectos de dich restricción, pueden invocar los efectos de esta. «El tratamiento fiscal de estas ayudas puede dar lugar a cargas fiscales más gravosas para esos progenitores contribuyentes, sin que los recursos a su disposición se hayan incrementado para hacerles frente», falla el tribunal.