Entrevista | Cirus Andreu | Subdirector general de Banco Sabadell
«Los riesgos de la deuda pública se han puesto de manifiesto brutalmente»
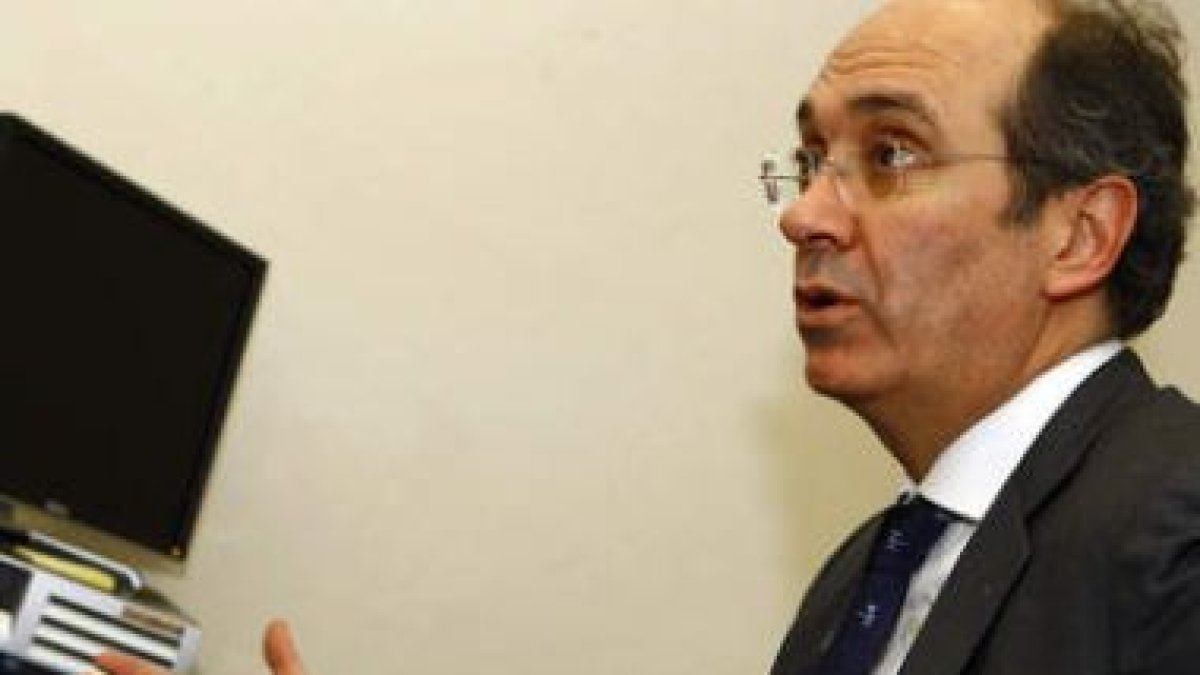
Cirus Andreu, subdirector general de Banco Sabadell.

Mientras los inversores ponen en duda el compromiso político de España con la obligada reducción de su deuda, la recuperación económica general coloca a los ahorradores en la senda de la recuperación de beneficios. Pese a los recelos, la tendencia alcista de los mercados es innegable. Y los valores seguros ya no lo son tanto. La última corrección, vivida a principios de año, ofrece otra oportunidad para entrar en los mercados a precios aún atractivos, en opinión del subdirector general de Banco Sabadell (que opera en León bajo la marca Banco Herrero).
-¿Cómo explica la situación vivieda en las últimas jornadas en los mercados respecto a España, la credibilidad económica del país está tan deteriorada como parece?
-No se cuestiona la economía española en abstracto, sino sus finanzas, la cotización de la deuda pública, que es objeto de inversión desde el extranjero. Los inversores dudan de la calidad de esta deuda porque la situación económica de país no hace prever que se recupere por la parte de los ingresos. Sólo queda entonces la opción de reducir gastos. Lo que los mercados están exigiendo a España es que aborde esta consolidación fiscal, pero eso requiere un compromiso político que hasta ahora no se ha considerado suficiente.
-¿Estas dudas se corresponden con la situación real de la economía española y sus perspectivas?
-Los inversores cuestionan que la política presupuestaria del Gobierno permita mantener la calidad de la deuda pública, sobre todo de cara al futuro. Son pesimistas respecto a una rápida consolidación fiscal, eso afecta a la deuda pública, y detrás a la de los activos españoles, que corrigen a la baja.
-¿Es en su opinión una percepción exagerada o ajustada?
-Nosotros ya avisamos de los riesgos de la deuda pública, por cómo se ha manejado la salida de la recesión global en la que hemos estado inmersos. En otros países la actividad está repuntando, así que el gasto público puede comenzar a recuperarse con los ingresos. Pero en España la salida está siendo muy lenta, el crecimiento no hace posible contar con esos ingresos. Y eso es lo que perciben ahora los mercados, aunque podían haberlo hecho antes.
-"De cara al ahorrador, a pesar de este panorama inestable, ¿son los productos sin riesgo una alternativa actualmente?
-Lo aconsejable es que vayan a inversiones de más riesgo, porque los tipos de interés son muy bajos. El 2009 ya nos dio la razón en este sentido, y el 2010 vuelve a ser un ejercicio en el que las bolsas tienen gran recorrido. La renta variable es nuestro activo favorito para este año; y las materias primas nuestro segundo activo favorito en este momento. En el lado negativo, recomendamos evitar la renta fija, especialmente la deuda a largo plazo, donde vemos un riesgo exacerbado.
-Convencer a los inversores de que asuman riesgos en este contexto parece complicado.
-Los inversores estuvieron encogidos el año pasado por la impresión que les causó el retroceso de los mercados en el 2008, y por sucesos como el de Lehman Brothers. Pero desde marzo los mercados han apuntado claramente una dirección alcista, de hecho han registrado subidas muy fuertes; y a pesar de eso los inversores no se han apuntado a este movimiento. Creo que queda una parte sustantiva de esta tendencia alcista todavía por recorrer, y además no hay otra alternativa de inversión, porque los activos aparentemente seguros tienen importantes riesgos. El inversor afronta hoy un dilema: pasar un año en blanco, si adopta posiciones muy a corto plazo en activos parecidos a la liquidez o al depósito bancario; o ir a activos de riesgo para intentar participar en este recorrido alcista. Los riesgos de la deuda pública se han puesto de manifiesto brutalmente en los últimos días.
-¿Son los fondos de inversión una herramienta a la que volver?
-Los años 2008 y 2009 fueron de reasignación de carteras a favor del depósito bancario y de salida de posiciones en los mercados. Ahora el instrumento número uno para tomar posiciones por las múltiples ventajas que ofrece son los fondos de inversión. Desde marzo han entrado suscriptores, aunque de forma que todavía no refleja lo que debería ser una expectativa de rentabilidad suficientemente madura. Pero probablemente estos últimos acontecimientos lleven a los inversores a asumir estas posiciones de riesgo. De hecho la pequeña corrección que hemos tenido a principios de este año debe ser vista en el contexto de un recorrido alcista fortísimo, y que es más una posibilidad de entrada a precios razonables que como el inicio de otro periodo de incertidumbre. Las economías están claramente en crecimiento, y los activos reales tienen que ir recogiendo esa mejora en el tono de la actividad.
-¿Hay nuevos productos atractivos, o el ahorrador recela de novedades ante lo ocurrido en los últimos años?
-Desde el 2007 hemos tenido un periodo de pruebas de varios instrumentos de inversión, pero los fondos se han mantenido líquidos y fiables, han recogido el recorrido alcista de los mercados desde marzo y hoy son la mejor alternativa para acceder a los activos de riesgo.
-¿Son los mercados emergentes los que ofrecen mejores posibilidades?
-El mundo ha cambiado mucho, hablar de China o Brasil como algo emergente se ha quedado anticuado y no se corresponde con la realidad. Son los dos líderes del crecimiento económico, están saliendo mejor y más rápido de la crisis que otros países desarrollados. Hoy son desde luego economías de primer orden.