Hacienda reclama casi un millón a León, San Andrés y Villaquilambre por Serfunle
Inspección tiene abiertos dos expedientes sancionadores por impago de IVA e Impuesto de Sociedades.
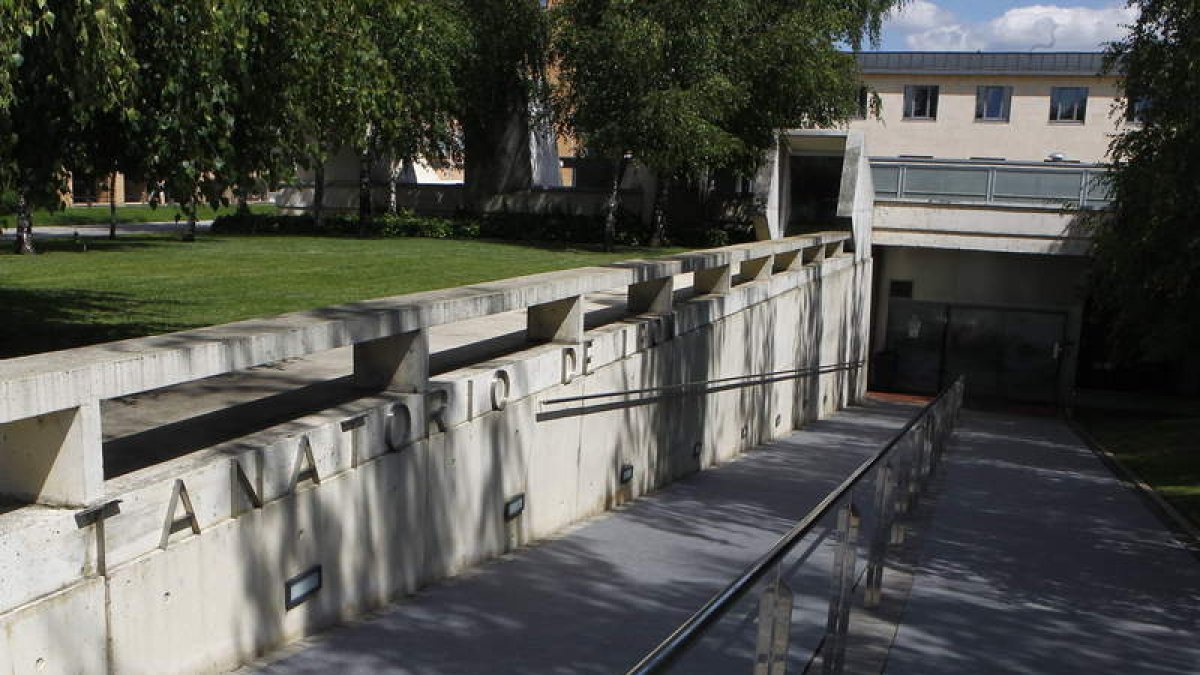
Entrada del tanatorio de la Mancomunidad de Servicios Funerarios, Serfunle, situado en la capital leonesa.
La Inspección de Hacienda de León demanda el pago de unos 900.000 euros a la Mancomunidad de Servicios Funerarios, Serfunle, participada en un 51% por los ayuntamientos de León, San Andrés del Rabanedo y Villaquilambre y en un 49% por la empresa Mémora, en concepto de pago de IVA e Impuesto de Sociedades de los años 2006 y 2007.
Este considerable desembolso reclamado por Hacienda llega además en un momento en que los tres consistorios ven tambalearse sus cuentas y luchan por cuadrarlas y, aunque ya es importante, el ‘mordisco’ podría serlo aún más si los argumentos de la Inspección ganan, ya que entonces podrían reclamarse por el mismo concepto los ejercicios fiscales siguientes, de 2008 a 2010 y lo ya transcurrido de este 2011.
La Delegación de Hacienda ha realizado dos expedientes sancionadores en concepto de IVA e Impuesto de Sociedades a causa del pago que realiza Serfunle a Mémora sobre un 10% de la facturación -no de los beneficios-, realizado hasta ahora de forma trimestral, alegando que esta tarifa, que se abona en concepto de asistencia técnica, no está recogida en el correspondiente contrato.
Hacienda entiende que existe una presunta infracción tributaria y que Serfunle no ha demostrado, a pesar de varios requerimientos, la prestación de dichos servicios por parte de Mémora. En distintas diligencias realizadas por los inspectores de Hacienda de León se alude varias veces a la inexistencia de un contrato entre Serfunle y Mémora que «acredite documentalmente» la prestación de esta asistencia. El motivo de las inspecciones y de los expedientes sancionadores en que han derivado es que Hacienda supone que podría haber un presunto reparto encubierto de beneficios entre ambas sociedades.
La clave se ofrece en una de las diligencias realizadas por la Inspección, y a las que ha tenido acceso este periódico, cuando se señala que la naturaleza de este canon o fee de gestión «parece más bien responder a una participación en los beneficios por parte de Mémora que a una efectiva prestación de servicios».
Es más, la Agencia Tributaria insiste en que es a Serfunle a quien «corresponde justificar la concurrencia de todos los requisitos exigidos por la ley» para permitir la deducibilidad de las cuotas sobre el Impuesto sobre el Valor Añadido -en un acta que se refiere únicamente al pago del IVA- así como la efectividad de los servicios «que afirma le ha prestado Mémora, circunstancia que no ha quedado acreditada», señalan.
A la inexistencia de un contrato, los inspectores añaden el hecho de que muchos de los servicios que justificarían el pago de este canon son realizados por otras empresas, por lo que no se acredita adecuadamente que los realice Mémora.
«Cabe resaltar que muchos de los servicios que se dice presta Mémora al obligado tributario -por Serfunle- son prestados por empresas externas», señala la Inspección en las diligencias. Los inspectores afirman en las mismas que, para poder deducir dichas cuotas, «es preciso que éstas lo hayan sido como consecuencia de una entrega de bienes y/o prestación de servicios; resultando que en el presente caso el sujeto pasivo no ha acreditado la efectiva prestación de los servicios documentados en las facturas recibidas de Mémora».
Los inspectores recalcan en varias ocasiones que Serfunle no ha aportado en el curso de las actuaciones inspectoras «ningún tipo de documentación que acredite la prestación de servicio alguno por parte de Mémora, limitándose a realizar una serie de afirmaciones que no han ido acompañadas de documentación justificativa de las mismas».
Por ese motivo, en los expedientes sancionadores de la Inspección en concepto de Impuesto de Sociedades e IVA, ambos con fecha 26 del pasado julio, se consideran probados los hechos señalados por los inspectores y que los mismos son objeto de infracción.
En el caso del Impuesto de Sociedades se señala que los «hechos y circunstancias recogidos en el presente documento se estiman probados y son subsumibles en el tipo de infracción descrita, toda vez que el obligado tributario ha dejado de ingresar parte de la deuda tributaria por importe de 152.814 euros en el ejercicio 2006 y 187.415 en el ejercicio 2007». Por eso se estima, continúa la Inspección, «que el sujeto pasivo no ha puesto la diligencia necesaria en el cumplimiento de sus obligaciones tributarias, deduciéndose unos supuestos gastos para los que no puede acreditar su derecho a la deducción, siéndole exigible otra conducta distinta, por lo que se aprecia el concurso de culpa, a efectos de lo dispuesto en el artículo 183.1 de la Ley General Tributaria».
Por su parte, en el expediente sancionador referente al IVA y en la propuesta de resolución se reitera la «comisión de infracción tributaria» en relación a este impuesto y se señala que «el obligado tributario ha dejado de ingresar la totalidad o parte de la deuda tributaria que debiera resultar de las liquidaciones correspondientes al primero, segundo, tercero y cuarto trimestre del ejercicio 2006 y primero, tercero y cuarto trimestre del ejercicio 2007 y ha acreditado improcedentemente cantidades a deducir en la cuota de declaración futura en el primero y cuarto trimestre del ejercicio 2006 y segundo y cuarto trimestres del ejercicio 2007».
En el primero de los casos, por los pagos de las liquidaciones de ambos años, Hacienda considera que la infracción es «leve»; pero en el segundo, referido al primer y cuarto trimestre de 2006 y segundo y cuarto de 2007, se estima que la infracción es «grave».
Ante estos requerimientos, los ayuntamientos de León, San Andrés y Villaquilambre, tras varias reuniones mantenidas en agosto, han decidido presentar las alegaciones oportunas y optan por agotar la vía administrativa, pero con la previsión de que el caso pueda llegar a judicializarse.