Cirus Andreu Subdirector general y director de Inversiones, Producto y Análisis de banco sabadell
«Las rentabilidades extraordinarias están ganadas y no se van a repetir»
En un escenario de recuperación económica quienes se han arriesgado antes han conseguido las mejores rentabilidades. Los mercados europeos son ahora la oportunidad, y la inversión a largo plazo siempre la mejor opción. Seguir con las reformas es el camino para acelerar la senda del crecimiento.
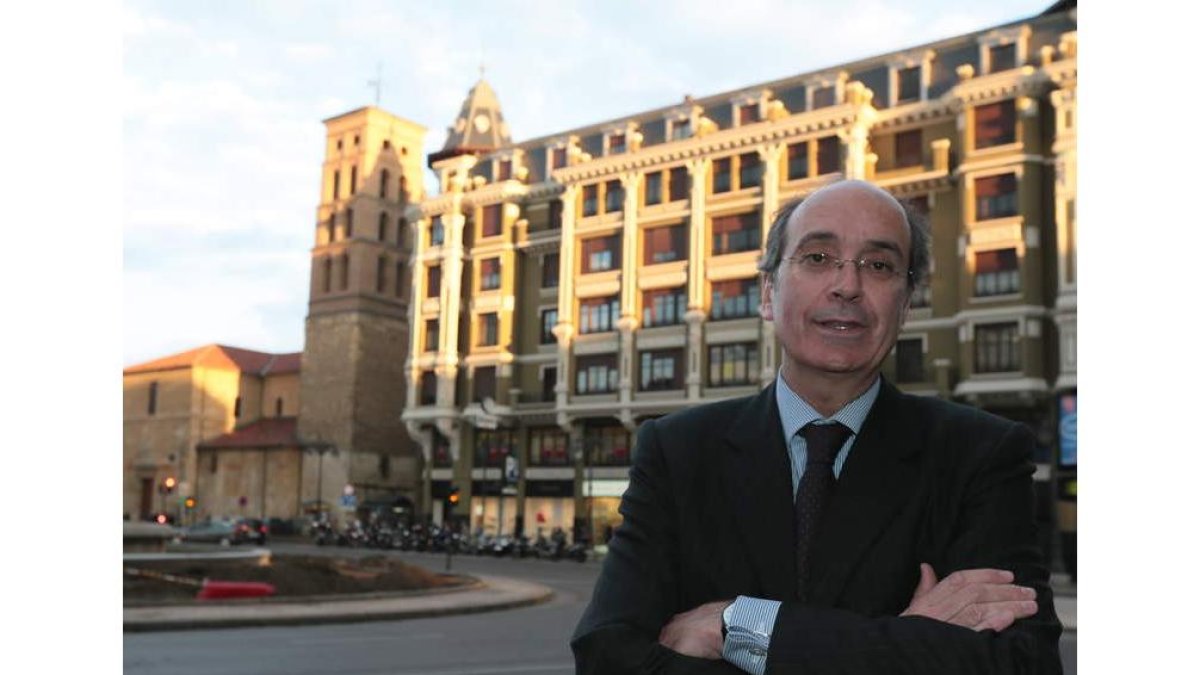
Cirus Andreu, durante su reciente visita a la capital leonesa.

«La crisis fue primero financiera y luego económica, pero se ha acabado. Estamos en recuperación y el cambio de ciclo se confirma». Un cambio que «ya notan las empresas, aunque tarda en llegar a las familias»; y que para los inversores se traduce en la evidencia de que «las rentabilidades excepcionales que tuvieron los inversores que tomaron posiciones en negocios de riesgo en los momentos de menos visibilidad ya están ganadas y no se van a repetir». En un mercado más plano, Cirus Andreu adelanta dos posiciones de los inversores según su perfil de riesgo: «Los conservadores que aceptan que durante un período que puede ser prolongado mantienen intrumentos de renta fija, como depósitos o fondos tesoreros con rentabilidades en torno al 1%, poco remunerado en comparación al pasado pero que les permite mantener su capital; o poner a trabajar su capital asumiendo algún riesgo de inversión, y hoy el activo que mejor combinación de rentabilidad y liquidez ofrece es la bolsa».
—¿Los tipos bajos van a mantenerse mucho tiempo?
—Si depende del Banco Central Europeo, todo el necesario para que los actores públicos y privados más endeudados puedan reparar su deuda. Los tipos bajos son buenos para los deudores y malos para los ahorradores; pero aquí se ven como una salida a la crisis.
—¿Cómo valora las recomendaciones de los expertos para la reforma fiscal?
—Técnicamente el paquete de medidas que se propone es la continuación por la vía de la fiscalidad de las medidas de devaluación internas que para ganar competitividad proponen moderación salarial y, en general, bajar el coste del trabajo. Así no sólo seremos competitivos sino que habrá posibilidad de colocar a parte de los desempleados. Con el coste de la deuda bajando puede acometerse este proceso para ayudar a la recuperación. Se trata de gravar más los impuestos indirectos, especialmente el IVA; y menos los impuestos directos, del trabajo y sobre todo sobre las rentabas más bajas. Y también el impuesto de sociedades, para generar beneficios para la recuperación.
—¿Cómo afectan estas propuestas a ahorradores e inversores?
—Introducen flexibilidad en el sistema y más opciones para los ahorradores, así que hay que valorarlo. En toda Europa se trata de que la fiscalidad entre los distintos instrumentos sea más transparente. ¿Por qué la vivienda tiene una deducción y la inversión en oro no? Hay que dar un tratamiento que facilite la mejor asignación posible de los recursos a las oportunidades de inversión.
—¿Los depósitos volverán a ver rentabilidades como las de los años pasados?
—El depósito ha pagado precios por encima de los mercados mayoresitas por la tremenda competencia en el mercado de banca comercial, y por la prioridad de abastecimiento a los mercados minoristas de capitales, que han estado mucho tiempo cerrados para la economía española. Si la situación se relaja y los tipos bajan, se paga mucho menos que antes; y por los tipos reales sería casi cero. En España no es así por la prioridad que se ha dado a abastecerse con el ahorro interno, pero los tipos de los depósitos convergerán con los tipos de interés oficiales. Al final del proceso los tipos de interés deberían volver a subir cuando la economía se recupere.
—¿Qué recomienda para el inversor que quiera asumir algún riesgo, si el gran momento de la rentabilidad ya ha pasado?
—El gran momento es en el que hay poca visibilidad, no se gestiona el riesgo de una sola inversión, sino de una categoría de activos entera. Es lo que los americanos llaman comprar la ola. Ahora ya no hay olas, hay mar plana y hay que ser mucho más selectivo invirtiendo. Volver a los fondos de inversión como instrumento que permite poner los ahorros a trabajar de manos de los profesionales es una opción.
—Los fondos y las inversiones han mirado mucho a los países emergentes. ¿Qué mercados son más interesantes ahora, y cómo se posiciona Europa?
—Las cosas están dando un vuelco. Las economías emergentes están desacelerándose mientras las desarrolladas, particularmente Estados Unidos y el normte de Europa, están acelerándose. Eso hace que el dinero caliente abandone el bloque emergente y venga a trabajar al desarrollado. Además en la medida en que los flujos dejen de ser favorables a los emergentes dejarán expuestas las debilidades de sus economías. Y muchas de las latinoamericanas y asiáticas están muy expuestas a los cambios de ciclo económico.
—¿En qué mercados hay en este momento mejores oportunidades?
—Claramente las mejores oportunidades están en las bolsas europeas. Las americanas van por delante y el año pasado alcanzaron niveles de valoración muy altos, pero las europeas todavía tienen recorrido y pueden acercarse durante este año a una rentabilidad de dos dígitos. Buenísima, comparada con los tipos de interés ultrabajos.
—¿En España los fondos de inversión son una herramienta suficientemente utilizada?
—No, y se explica por el impacto de la crisis, pero también por la idiosincrasia del inversor español en dos aspectos: no decidir en función de las perspetivas, sino de las rentabilidades pasadas; y decidir a corto plazo y no con una visión a largo plazo. El momento ideal para invertir era claramente 2012, pero todavía queda recorrido. Y lo importante es no tener horizonte a un año, sino tener claro cuándo se pretende disponer del ahorro. La anticipación es importante, pero requiere templanza de carácter y educación financiera.
—¿La confianza ha vuelto al inversor español?
—Es España la frustración con situaciones que no son relevantes para los mercados de capitales contaminan el ánimo del inversor, que lo traslada a sus decisiones. La renta familiar, la gestión de los políticos,... Tener claro lo que es relevante permitiría tomar decisiones más a largo plazo.
—¿Cuándo llegarán los síntomas de recuperación a la economía familiar?
—En la economía de las empresas ya empiezan a ser visibles, tenemos un sector exterior que claramente tira de la economía. A las familias llega menos porque hay paro y contención salarial, y las familias han tenido que ajustarse respecto a un boom de consumo que no era sostenible. Eso está asumido, ahora falta que la mejora del empleo vaya calando en las percepciones. Todo esto ocurre en un entorno de inflación muy baja, y eso debería facilitar que la confianza del consumidor se restituya.
—¿La recuperación económica está en el buen camino?
—Con los niveles de crecimiento actuales la recuperación del empleo es lenta, así que el nivel de exigencia tiene que ser mayor que hasta ahora. Para conseguir que las cosas sean más rápidas hay que seguir con las reformas. La fiscal, que ahora se plantea, es opinable pero es la continuación de la moderación salarial para lograr una economía más adaptable a lo que nos espera. Quedan muchas reformas institucionales que son necesarias: justicia, competencia en los servicios, política energética y de infraestructuras,... No puede perderse el mordiente que la urgencia de la crisis de deuda nos ha impuesto porque la deuda está ahí todavía. Hemos conseguido que nuestros acreedores crean en nosotros, pero hay que seguir reduciendo deuda, y la única forma es crecer.