LAS NUEVAS SOLUCIONES DE LA UE
Las medidas del BCE apenas varían las 76.000 hipotecas de los leoneses
La rebaja de tipos sí reduce la remuneración de 12.000 millones colocados en depósitos
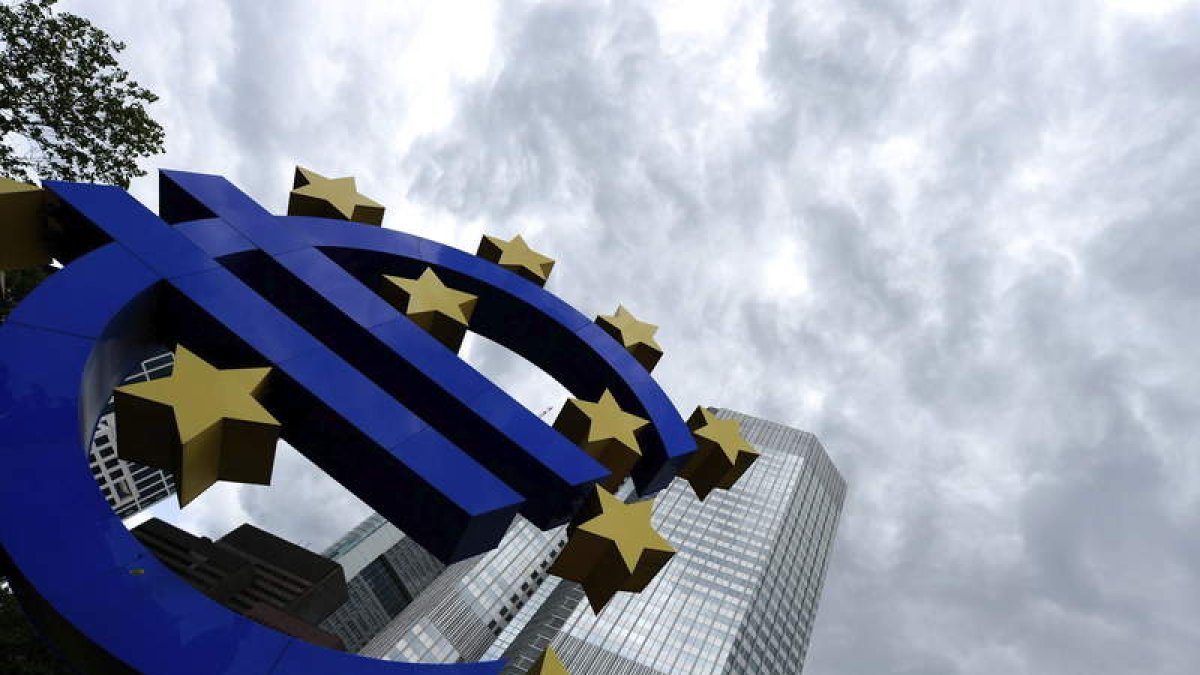
Las medidas del BCE (en la foto, su sede) incentivan el crédito pero castigan el ahorro

Las medidas de reactivación económica puestas en marcha la pasada semana por el Banco Central Europeo (BCE) tendrán una repercusión muy relativa sobre las cuotas de las hipotecas que pagan los leoneses, pero sí incidirán directamente en la rebaja de la rentabilidad de uno de sus productos de ahorro preferidos: los depósitos a plazo. La rebaja del precio del dinero apenas tiene margen para transmitirse ya a las hipotecas sobre las viviendas, pero además las entidades financieras ponen condiciones para concederlas que garantizan en la práctica una rentabilidad. No ocurre lo mismo con el dinero que los leoneses tienen depositado en los bancos: la remuneración, que ya estaba en mínimos en los últimos meses, se ve de nuevo recortada. Y esta medida sí que se traslada de forma inmediata a la «economía real» de los ciudadanos.
En la provincia en los últimos doce años (desde enero de 2003 hasta el pasado mes de marzo) se constituyeron 82.823 hipotecas sobre viviendas. Si se suman las hipotecas para la compra de fincas rústicas y urbanas, son alrededor de 130.000 operaciones en este período.
El importe total destinado a la compra de pisos ha sido en este periodo de algo más de 8.000 millones de euros. Aproximadamente el 92% de estos contratos con las entidades financieras son de interés variable y están referenciados al euríbor. Más de 76.000 hipotecas sobre viviendas estarían afectadas en teoría por el abaratamiento del crédito que pretende el BCE.
Inapreciable
En todo caso, una reducción de una décima en los tipos de interés tendrá escasa repercusión en las economías familiares. En el caso de que se trasladara en su totalidad a las hipotecas, supondría apenas 60 euros menos al año para un préstamo de 120.000 euros a 20 años.
En todo caso hace tiempo que los bancos neutralizan buena parte de las rebajas del banco central, especialmente desde la primavera del año pasado, cuando la referencia hipotecaria tocó suelo con un 0,484%. En julio de 2008 alcanzó el 5,393%; y a día de hoy se sitúa en el 0,592%; después de que los tipos de interés quedaran fijados en un 0,15%, un límite desconocido hasta ahora.
Una rebaja que desde las entidades se compensa en parte con los diferenciales que se aplican al euríbor, y conlos productos que es obligatorio contratar para acceder al préstamo. De forma que en realidad el interés medio que se aplica está en la refrencia más un 2,33%; que se rebaja según los contratos de seguros de vida y hogar, domiciliación de nóminas, tarjetas (sobre cuyas comisiones el Gobierno de España acaba de establecer un límite), etc.
Acceso al crédito
En todo caso, las históricas medidas adoptadas por el organismo que dirige Mario Draghi tienen su vista puesta en otros objetivos. Los tres más importantes son combatir la amenaza de una inflación muy baja durante excesivo tiempo, estimular la concesión de crédito e impulsar el todavía anémico crecimiento económico.
La liberación de crédito es una de las grandes demandas del sector empresarial en los últimos años, y esta vez el BCE ha previsto medidas para evitar que las entidades financieras se acojan a la denominada «barra libre» de dinero para sanear sus cuentas y rentabilizar los fondos, en lugar de ponerlos a circulación para favorecer la recuperación económica.