LA ENTREVISTA
«La apuesta digital en ningún caso va a sustituir oficinas ni asesoramiento»
LUIS ORTIZ / Director regional de Popular
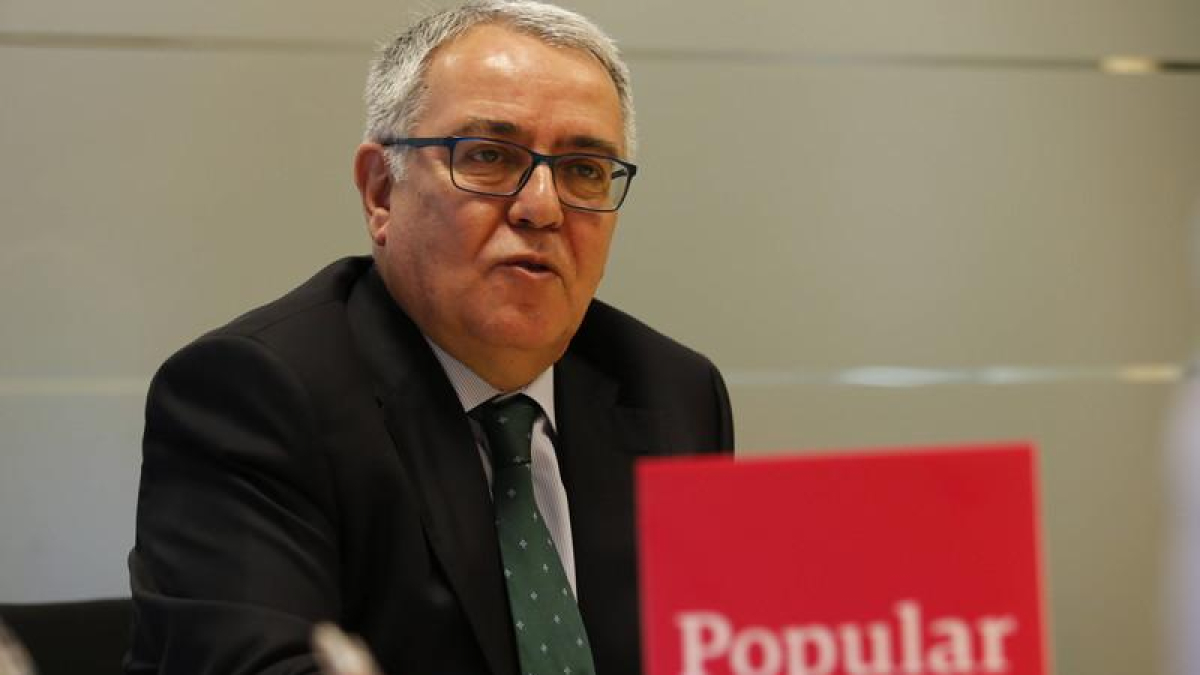
Luis Ortiz define Popular como «un banco de pymes, centrado en España y preocupado por los particulares. «Sabemos que la recuperación tiene que apoyarse en las pequeñas empresas y con ellas seguimos muy de cerca la evolución económica». RAMIRO
maría j. muñiz | león
Con 40 oficinas en la provincia, y 184 empleados, Popular tiene una cuota de mercado en el crédito de aproximadamente un 11%, y en ahorro un 9%. «Además de las sucursales históricas de Popular venimos de la mano de la adquisición del Banco de Castilla, y eso nos da una enorme presencia en las zonas rurales», señala su director regional en León, Zamora y Palencia, Luis Ortiz.
—En el actual entorno de tipos de interés negativos, ¿cómo está actuando el banco?
-Con mucha sensibilidad. Desde luego nunca vamos a cobrar a nuestros clientes por dejar su dinero. Por lo que se refiere a los créditos, no sólo los hipotecarios, queremos llegar a acuerdos para introducir mínimos del 0%, aplicando sobre todo la transparencia para que no haya ningún problema del tipo de las cláusulas suelo.
—Son tiempos complicados para la banca, con reclamaciones por productos comercializados, impagos que llevan a desahucios,... ¿Cómo está actuando Popular?
—En los procesos de los bonistas que contrataron bonos convertibles en acciones en 2009, y productos de ahorro que la entidad ofreció en condiciones preferentes, se siguen buscando soluciones para cada uno de los casos, como ha dicho el presidente de la entidad, Ángel Ron. En el tema de los desahucios, Popular no ha echado a nadie a la fuerza, y ha participado en la negociación de alquileres sociales. Tenemos claro que no se puede privar a nadie de la vivienda, aquí para nosotros prima la responsabilidad social.
—El sector financiero comienza una nueva reestructuración. ¿Cómo se plantea el futuro en este sentido la entidad?
—Nuestro banco lleva ya tiempo haciendo lo que tenía que hacer. Ha habido una reordenación tras la adquisición de Banco Pastor, pero no ha habido expedientes ni situaciones de despido masivo. En todo hemos tratado de llegar a un acuerdo. Tenemos que adaptarnos a las condiciones del mercado, que apunta a que en los próximos años habrá mayor concentración, porque las exigencias crecen. Pero ahora no está previsto tomar ninguna medida de reestructuración. En todo caso, si hay algún movimiento, Popular se pondrá en la posición del comprador.
—¿Cuáles son los retos de la banca tradicional, que en su zona tiene especial relevancia?
—Primero ajustarse a las exigencias que imponen los mercados. Seguimos siendo el banco más rentable, con el mejor margen de clientes del sector. Y hay que recordar que Popular no ha recibido ninguna ayuda pública para salir de la crisis. Nuestro reto es ajustarnos a las exigencias que nos obligan a ser cada vez más eficientes, y aumentar nuestro volumen.
—¿Cómo percibe desde esta cercanía a las empresas leonesas el cambio de expectativas por la situación actual, frente al optimismo del año pasado?
—Es verdad que a finales del año pasado había más optimismo, se planteaban más operaciones y se comenzó a invertir en mayor medida. Sin embargo ahora la situación no está tan parada como podamos pensar, aunque es cierto que se observa una ralentización. El que tenía previsto invertir lo está haciendo, porque las empresas necesitan este motor para su actividad; y otros están un poco a la espera de cómo evolucione la situación.
—El presidente de Popular advertía estos días de los riesgos de la inestabilidad política, ¿es esa la sensación que tienen sus clientes y ahorradores?
—La gente lo que quiere por encima de todo es tranquilidad, y saber qué va a pasar en el futuro. Ahora lo necesario es relanzar la senda de crecimiento que ha cogido la economía española, la generación de actividad y el empleo. Es verdad que hay incertidumbre sobre el impacto de los cambios políticos, pero más a nivel internacional. Eso puede ralentizar momentáneamente las previsiones de inversión, relajar los proyectos nuevos. Pero no observamos un parón.
—¿Qué ofrece el banco a los ahorradores en esta situación de tipos y volatilidad?
—Tenemos productos para todos los perfiles de inversores. Es cierto que la realidad está condicionada hoy por los tipos, pero hay productos para ahorradores más conservadores y también para los de perfil más arriesgado. Para eso tenemos equipos de asesores, desde los ahorradores más pequeños, a los medianos. Se les ofertan no sólo ventajas financieras, sino también descuentos en productos y servicios, que es otra forma de ahorrar. Y, por supuesto, el servicio de banca privada para las rentas más elevadas.
—Popular anuncia también el desarrollo de su oferta de banca digital.
—Que en ningún caso va a ser sustitutiva de las sucursales. Los bancos van a seguir teniendo oficinas, pero a la vez hay que potenciar la banca digital porque los consumidores ahora se relacionan en muchas operaciones con las entidades a través de los dispositivos móviles. Impulsamos este proyecto, y de hecho vamos a sacar una aplicación para dispositivos móviles específica. Sin embargo, nuestros clientes siguen demandando sobre todo asesoramiento.
—¿Cuáles han sido los resultados del banco en el último ejercicio en la provincia?
—Hemos consolidado nuestro crecimiento con una captación de nuevos clientes importante. El crédito nuevo ha crecido aproximadamente un 20%, y también hemos incrementado nuestra base de clientes como ahorradores, en un 14%. No ha sido un mal ejercicio.
—¿En qué sectores económicos observa mayor dinamismo?
—La apuesta de León tiene que ser el sector agroalimentario, es el que más ha crecido y tiene un enorme potencial todavía. La provincia depende del sector primario más que de cualquier otro, aunque hay también casos de mejora en la industria.
—En un entorno de informaciones sobre la banca y la evolución económica que parece invitar a la inquietud, ¿qué mensaje trasladaría a los ahorradores e inversores?
—El de la tranquilidad total que nos avala a lo largo de toda nuestra historia. Somos el segundo banco del país con el ratio más alto de capital, y un exceso sobre los mínimos regulatorios de casi 300 puntos básicos. Es decir, somos una entidad muy solvente. Y nuestros ingresos recurrentes se apoyan en la propia actividad minorista. Tenemos capital, solidez y toda la liquidez necesaria; y lo único que nos importa es dar crédito y fomentar el crecimiento de las empresas y de los particulares, que puedan acceder a la financiación.