El futuro de las pensiones pasa por un pacto de Estado y el ahorro desde la juventud
La evolución demográfica y laboral invita a «ocuparnos, que no preocuparnos», y a una reforma del sistema actual.
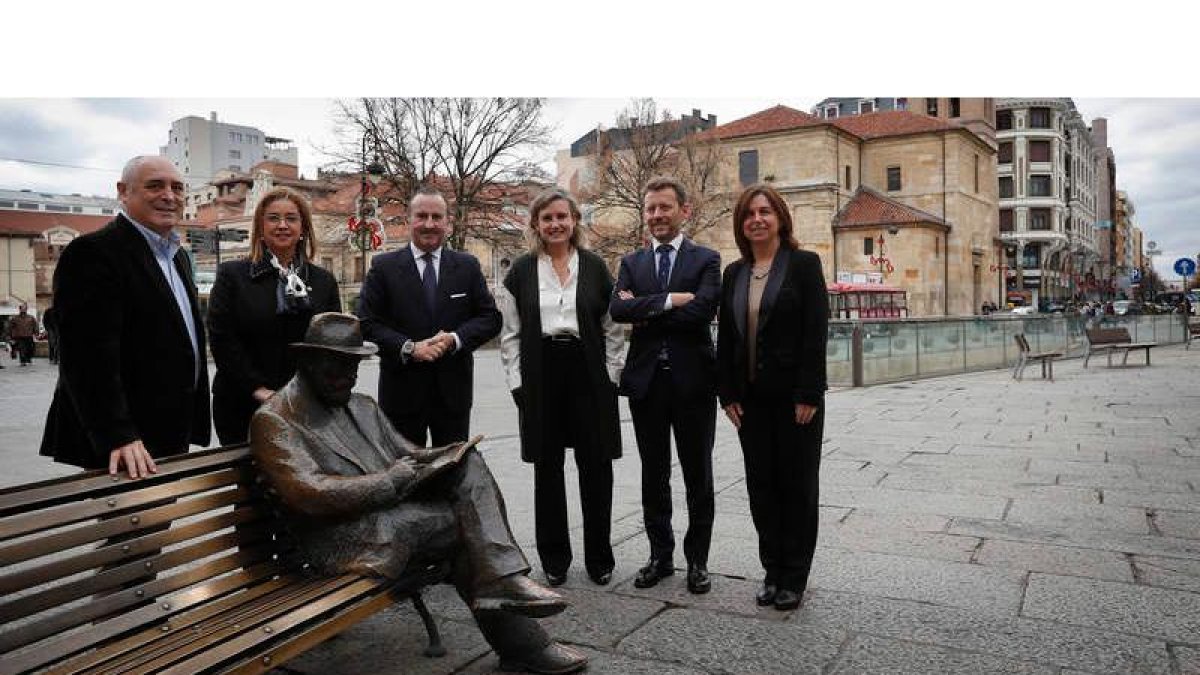
Los participantes en Diálogos en San Marcelo, Rafael Blanco, Nuria González, Pablo Junceda, Mercedes Ayuso, Enrique Suárez y Clara Armengol. JESÚS
maría j. muñiz | león
El futuro del sistema de pensiones es un tema que debe «ocupar, que no preocupar» a los ciudadanos, pero del que deben ocuparse de manera inaplazable los poderes públicos. La evolución demográfica y laboral urgen ya una revisión del modelo actual, pero en cualquier caso se impone la necesidad de extender «la cultura del ahorro, en general pero en particular para la edad del retiro», desde la juventud. Un ahorro entendido como un hábito temprano y general, sin esfuerzos pero consciente de sus objetivos. La reforma del sistema de solidaridad intergeneracional actual requiere una previsión personal para complementar las prestaciones del futuro; pero puede complementarse también con un sistema de capitalización a través de las empresas, como ocurre en muchos países del entorno. Lo que está claro es que el fondo de pensiones se agota y el envejecimiento y una incorporación cada vez más tardía al mercado laboral no contribuyen a equilibrar la balanza por el lado de los ingresos; mientras que el lado de los gastos se hace cada vez más pesado por un incremento de la esperanza de vida que no puede contemplarse como un problema. En todo caso, el ahorro desde edades tempranas para complementar unas percepciones por jubilación que está claro que serán cada vez porcentualmente más reducidas sobre los salarios cobrados antes del retiro requiere también un compromiso estatal más allá de gobiernos y ciclos económicos, que regule el tratamiento fiscal a la hora de rescatar los ahorros realizados, de forma que cada inversor pueda saber qué es lo que recuperará de los ahorros realizados.
Estas son algunas de las ideas argumentadas ayer en el debate Diálogos de San Marcelo, organizado por Sabadell Herrero bajo el título ‘Hablemos de futuro: más tiempo jubilados que trabajando’. Un encuentro en el que participaron el director general de la entidad, Pablo Junceda, además de la catedrática de Estadística Actuarial y doctora en Economía por la Universidad de Barcelona Mercedes Ayuso; la directora de Negocio de Pensiones de Bansabadell Pensiones, Clara Armengol; la presidenta del Colegio de Economistas de León, Nuria González Rabanal y el secretario general adjunto de la Federación Leonesa de Empresarios (Fele), Enrique Suárez.
Los participantes en el debate coincidieron en la necesidad de concienciar a los ciudadanos sobre la necesidad de complementar las pensiones que percibirán del sistema público, aunque con matices a la hora de abordar las fórmulas de capitalización a través de las empresas; y también estuvieron de acuerdo en la necesidad de reformar el actual sistema, de forma inaplazable pero con un pacto de Estado que garantice estabilidad y transparencia y con el ejemplo de los países del entorno.
Pablo Junceda incidió en sus intervenciones en las peculiaridades tanto de la estructura demográfica como del perfil ahorrador de los leoneses. «Jóvenes y menos jóvenes deben pensar en el ahorro, no sé si con preocupación pero sí de manera especial en una provincia cada vez más envejecida». Recordó que el modelo actual de pensiones es «un contrato social entre generaciones, que permite que los mayores mantengan el nivel de vida con lo que genera el trabajo de los jóvenes».
El director general de Sabadell Herrero insistió en que el mundo financiero es «corresponsable en la gestión de las herramientas privadas para la jubilación»; y llamó la atención sobre el hecho de que en la provincia sólo tres de cada diez ciudadanos ahorran a través de productos específicos para cuando llegue ese momento. «Tenemos que pensar seriamente en ser menos latinos y un poco más nórdicos en este sentido, con una cultura del ahorro no basada tanto en la rentabilidad como en la previsión».
Un escenario ante el que la catedrática Mercedes Ayuso reclamó «tranquilidad y calma», ante el alarmismo que despiertan los mensajes sobre las dificultades para abordar el pago de las pensiones. «El país está trabajando, ya se han realizado dos reformas, en 2011 y 2013, y algunas medidas están aún pendientes de aplicación».
La catedrática valoró que se esté realizando un trabajo conjunto, en el que «todos somos conscientes de que la situación no puede demorarse». Recordó que la previsión es que España pase de 9 a 15 millones de pensionistas en 2050, sobre todo por la jubilación de la generación del ‘baby boom’. «La ventaja es que esta generación llega en España entre diez y quince años más tarde que en los países del entorno, y eso nos permitirá analizar cómo afrontan la situación esos países».
Un análisis que tiene que tener en cuenta también la adecuación del mercado laboral «a la sociedad que nos viene». Y requiere ser conscientes también de que las tasas de sustitución (el porcentaje del último salario que se cobra como pensión) son en España de las más altas de Europa. «De mantenerse la situación actual evidentemente esta tasa se verá rebajada, pero hay que ver qué efecto tienen las medidas que están preparadas. En cualquier caso, es necesario que los sistemas garanticen la suficiencia de las pensiones, y hay que buscar una estructura que permita mantener esa suficiencia».
ahorro
Esta estructura debe contar inevitablemente con una cultura del ahorro como hábito, insistió Clara Armengol. «Que sea fácil y desde edades tempranas. Ahora el ahorro para la pensión se relaciona con personas mayores, pero tiene que formar parte de la mentalidad de los jóvenes. La cuenta es clara: si se ahora un 5% del sueldo desde los 30 años, unos 100 euros al mes, se tendrá una pensión complementaria de 300 euros. Si se comienza a ahorrar pasados los 50, para tener ese complemento será necesario reservar 500 euros al mes».
En esa estructura de las pensiones puede tener también cabida el modelo de muchos países europeos de la aportación de las empresas a los planes de pensiones. La capitalización de las prestaciones, con aportaciones a lo largo de la vida laboral, es una propuesta que defienden también las organizaciones patronales, según explicó Enrique Suárez. Aunque requiere una regulación estricta sobre el control de estos fondos, según matizó Nuria González.
La decana del Colegio de Economistas de León insistió en que desde el punto de vista económico muchos factores influyen en el sistema de pensiones, «algunos de ellos acuciantes para León». En todo caso, «todos los organismos están de acuerdo en la necesidad de reformar el sistema de reparto solidario del país», aunque para ello reclamó que «las decisiones políticas sobre el futuro del sistema estén consensuadas».
González llamó a reflexionar sobre las motivaciones de los jóvenes para ahorrar, porque «el mensaje que trasciende es que quizá para cuando ellos lleguen no habrá ya prestaciones». Su incorporación al mercado laboral es tardía, y la decisión de cotizar más años está ya tomada, aunque de manera «modesta» en las reformas aprobadas.
En todo caso, la decana defendió la necesidad de que el ahorro para la jubilación se incentive desde el Gobierno a través sobre todo de decisiones fiscales. «Lo que más incertidumbre crea es el tratamiento fiscal de rescate de los planes de pensiones. Y sobre eso no existe ningún pacto de Estado, de forma que depende totalmente de la voluntad política de quien gobierno en el momento en el que toque rescatar lo ahorrado».
El argumento de la necesidad de garantizar a quienes optan por el ahorro para la jubilación un escenario fiscal transparente y definido fue compartido por los participantes en el debate.
Pablo Junceda se refirió también al perfil de los leoneses, «ahorradores y reflexivos». Sin embargo, señaló, en un entorno de tipos de interés cero o negativos «la búsqueda de la rentabilidad tiene que producirse por vía fiscal, es decir, a través de productos como los planes de pensiones». El directivo defendió la necesidad de «romper algunos tabúes», porque «el ahorro tiene muchos componentes, y actualmente es rentable el que tiene un componente fiscal. Y esa es una vía que las entidades financieras debemos impulsar».
Por su parte Enrique Suárez defendió que no se caiga en la tentación de incrementar las cotizaciones sociales o el Impuesto de Sociedades para incrementar la recaudación, porque «también el empleo es fundamental para mantener el sistema. El incentivo a la economía no puede venir en ningún caso a través de más presión. Pero sí debe hacerse a través del control del gasto, con medidas que garanticen la eficiencia».
Por último, Mercedes Ayuso concluyó la necesidad de analizar los sistemas de pensiones, desde el de reparto de prestación definida (el español actual) hasta el de capitalización puro; aunque la mayoría de los países del entorno de España optan por un sistema mixto: de reparto y de contribución definida, porque «son sistemas que desde el punto de vista demográfico permiten una mayor adaptación a los movimientos». Son sistemas basados en tres patas: la garantía mínima, el sistema de prestación complementaria de las empresas («que está ganando mucho peso en los países europeos, aunque hay que huir del concepto de obligatorio») y la aportación voluntaria a través del ahorro.