EL FUTURO DE LA MINERÍA
La Junta exige al Gobierno el céntimo verde al carbón en los Presupuestos de 2016
Un informe jurídico avala la idoneidad de la exención y su compatibilidad con la legislación tanto europea como nacional.
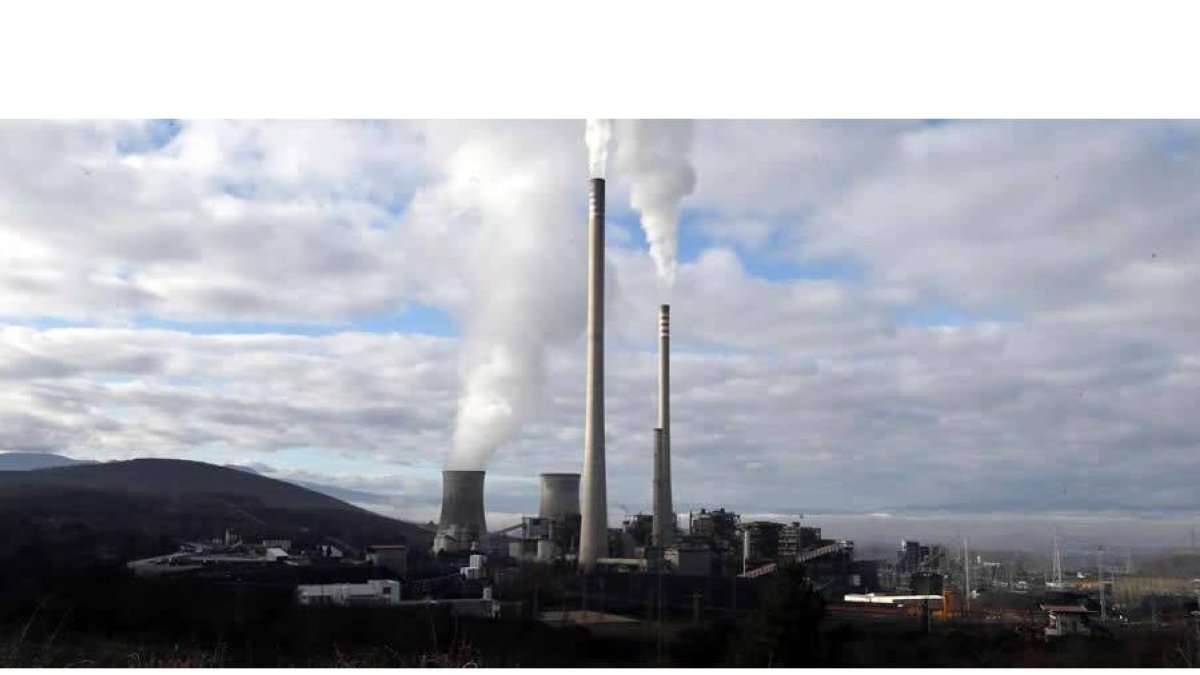
La bonificación del impuesto se justifica en el incentivo a la mejora medioambiental.

La exención del 80% del Impuesto de Especial al carbón, ligada a las inversiones medioambientales, es la única salida para la minería del carbón y se ajusta plenamente a la normativa europea. La medida, si se aplica de forma inmediata, no sólo salvaría a un sector estratégico que agoniza, sino que sería rentable para las arcas públicas. La rebaja en la recaudación tributaria se vería compensada con creces con los impuestos que generaría una mayor actividad en las minas y su efecto multiplicador sobre el conjunto de las cuencas, y además se evitaría pagar las prestaciones por desempleo que en este momento cobran 1.600 trabajadores que se encuentran en expediente de regulación en la provincia. Sin hablar del coste multimillonario que implicaría el cierre desordenado del sector.
Ante esta situación, la Junta de Castilla y León envió hace dos semanas al Ministerio de Industria una propuesta de enmienda al anteproyecto de Ley de Presupuestos Generales del Estado para 2016, que el Grupo Popular debería introducir en el debate en el Senado en los próximos días.
Un informe jurídico avala que esta exención, conocida como el ‘céntimo verde’, no sólo no contraviene la normativa europea sobre ayudas estatales y competencia; sino que está ampliamente amparada en las directrices y recomendaciones en materia tanto energética como medioambiental.
La propuesta de enmienda de la Junta pasa por incluir una disposición transitoria en el Impuesto Especial sobre el Carbón, que tenga vigor hasta el 31 de diciembre de 2018 (cuando concluye el marco regulatorio actual del sector) y que pasa por gravar con 0,13 euros por gigajulio las ventas, en lugar de los 0,65 euros que contempla el impuesto actual. La bonificación se aplicaría a las ventas realizadas desde el pasado 1 de agosto, «con independencia de cuándo se apruebe la medida».
Una decisión que garantizaría los puestos de trabajo en las empresas mineras y en sus auxiliares, y haría competitivo al carbón nacional frente al de importación, marcado en los últimos meses por los precios históricamente bajos de las materias primas. Además, señala que «no provocará incrementos en el coste del combustible que adquieren las centrales», por lo que «no se incrementará el precio de la electricidad que pagan los consumidores».
Para realizar esta propuesta de enmienda la Junta encargó un informe sobre la viabilidad jurídica de la bonificación en el impuesto sobre el carbón al catedrático de Derecho Financiero y Tributario Alfonso García-.Moncó, de la Universidad de Alcalá de Henares. El experto defiende la necesidad de mantener el carbón autóctono como reserva estratégica porque el país depende en un 81,7% de la energía que importa, y recuerda que este carácter estratégico ha sido reconocido por la UE con sentencias como la de Castelnou, de diciembre de 2014.
García-Moncó señala que la bonificación es una norma transitoria, para una situación puntual; parcial, porque sólo se aplica sobre la cuota de un tributo y permite recaudar el resto del impuesto; y excepcional como lo es el contexto internacional actual. El catedrático recomienda incluir la nueva disposición transitoria en los Presupuestos Generales para el próximo año, que «permite fácilmente su aprobación».
Sin obstáculos
El informe encargado por la Junta concluye que el derecho comunitario no es un obstáculo para introducir esta bonificación en el impuesto del carbón comunitario. «Cumple todos y cada uno de los requerimientos que establece la Comunicación de la Comisión Europea sobre Directrices sobre Ayudas Estatales en materia de protección del medio ambiente y energía 2014-2020»; que considera que las «ayudas en forma de reducciones o exenciones de impuestos medioambientales se consideran compatibles con el Tratado».
El ‘céntimo verde’ cumple, según el experto, todas las exigencias para adaptarse a la norma europea: contribución a un objetivo bien definido de interés común, necesidad de intervención estatal, idoneidad, efecto incentivador, proporcionalidad de la medida (ayuda mínima), evitar efectos negativos importantes sobre la competencia y transparencia.
La justificación medioambiental y de competencia con los países extracomunitarios es que la producción no es comparable en Indonesia, Sudáfrica, Rusia, Ucrania o Colombia «en cuanto a condiciones sociolaborales, ni costes medioambientales». Dos circunstancias que encarecen sensiblemente el carbón autóctono respecto a los importados. El catedrático justifica que la exención no sería discriminatoria, puesto que se aplicaría también al carbón de importanción cuando las productoras justifiquen las mismas medidas de protección medioambiental que se exigen a las empresas europeas. Es decir, «esta bonifiacción incentiva una mejora de las condiciones» de explotación y restauración. Y concluye: «Parece igualador, y no discriminatorio, compensar el diferente gasto ambiental que conlleva la producción nacional del carbón respecto a la internacional».