El Gobierno limita a 240.000 euros la exención de plusvalías por ventas en mayores de 65
. El Ejecutivo da luz verde a la reforma fiscal en el último consejo de ministros antes de las vacaciones .
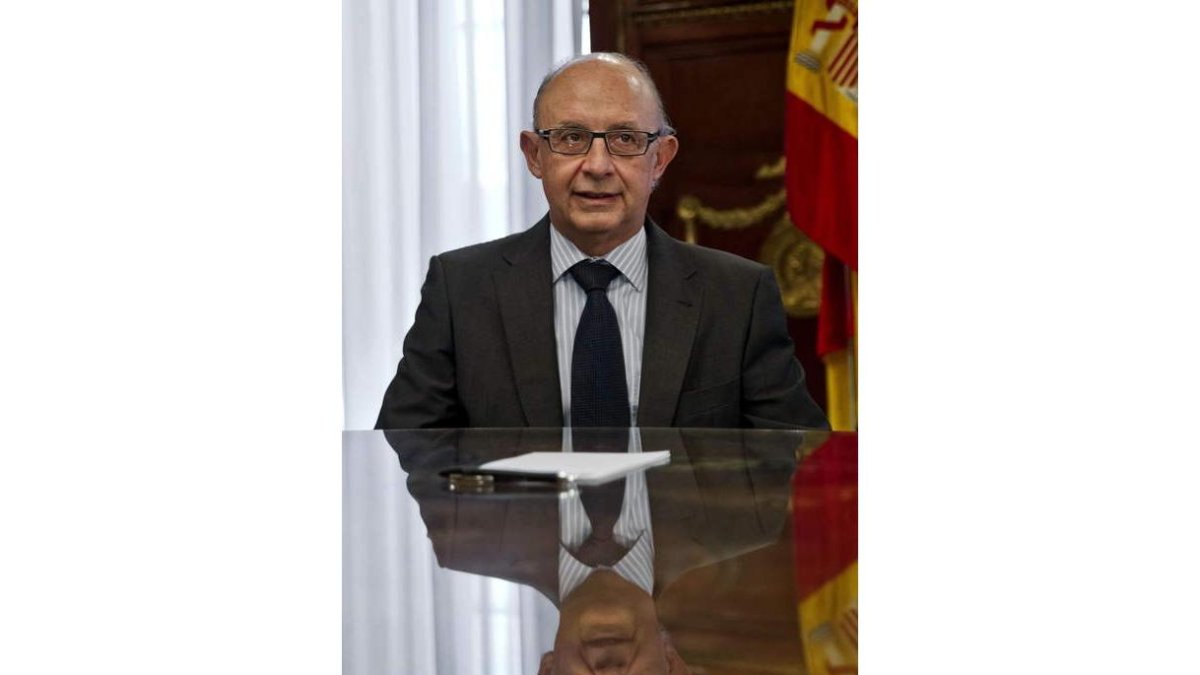
El ministro de Hacienda, Cristóbal Montoro.
Fue necesario esperar al último Consejo de Ministros antes del verano para que el Gobierno diera luz verde a la prometida y esperada reforma fiscal. Un instrumento con el que el Ejecutivo confía en impulsar la economía y recuperar la confianza de los ciudadanos mediante una rebaja impositiva (IRPF y Sociedades) de 9.000 millones de euros brutos en dos años. Una medida con la que, según sus cálculos, se beneficiarán 20 millones de contribuyentes.
La reforma aprobada ayer mantiene los pilares básicos del anteproyecto, aunque el texto definitivo conllevó algunas sorpresas. Una de ellas tiene que ver con la no tributación de las plusvalías por venta de activos en personas mayores de 65 años cuando se dediquen a una renta vitalicia que complemente la pensión. Una medida anunciada a comienzos de esta semana por Hacienda, pero que el texto definitivo matiza al limitar la exención a unos ingresos de 240.000 euros.
Para beneficiarse de esta medida, que se aplica a la transmisión de cualquier patrimonio, será necesario que en el plazo máximo de seis meses desde la operación se destine el importe a constituir una renta vitalicia a favor del contribuyente. En caso de que no se utilice la totalidad de los ingresos obtenidos a dicha renta, la ganancia estará exenta en la parte que proporcionalmente le corresponda. Con esta iniciativa el Gobierno pretende impulsar el ahorro, algo que también busca con los denominados Planes de Ahorro 5.
Entre las novedades
Otra de las novedades incluidas en el texto final supone ampliar el beneficio fiscal asociado a los impuestos negativos por discapacitados a cargo o familias numerosas. En la propuesta inicial, las ayudas de 1.2000 euros se concedían por cada supuesto, es decir, por tener descendientes o ascendentes con discapacidad o familia numerosa. Sin embargo, el texto definitivo contempla estos beneficios de manera individual, es decir por cada ascendiente o descendente. Asimismo, en el Impuesto sobre Sociedades tiene como novedad que el límite a la compensación de bases imponibles negativas se calculará sobre la base imponible, de forma previa a la aplicación de la nueva reserva de capitalización.