Entrevista | josé oliú | presidente de banco sabadell
«Habrá que ver si los retrasos en las cajas permiten sobrellevar la crisis»
Banco Herrero, la marca con la que Banco Sabadell opera en León y Asturias, lleva a cabo un ambicioso plan estratégico para duplicar sus cifras en la provincia en tres años. El presidente de
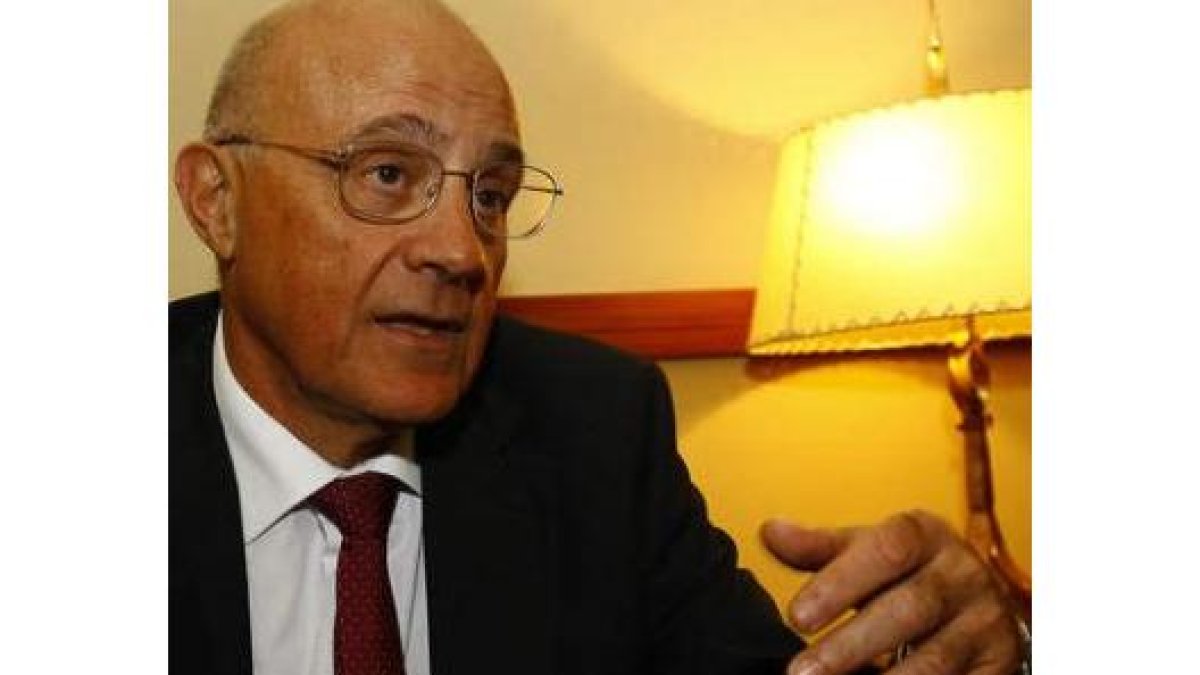
José Oliú, presidente de Banco Sabadell.

José Oliú confía en que a partir del 2012 las entidades financieras superen la necesidad de provisionar fondos para hacer frente a la morosidad, y espera los resultados del proceso de reordenación del sistema financiero en lo que a las cajas de ahorro se refiere. De momento, la entidad que preside tiene sus miras puestas en captar el mayor número posible de clientes particulares.
-El plan estratégico del Banco Herrero hasta el 2012 tiene previsto ampliar su negocio hasta duplicar los resultados en León. ¿Qué política van a seguir para lograr este objetivo?
-Se están haciendo propuestas comerciales a los clientes, y nuestra intención es aumentar en número de particulares. Tenemos buenas ofertas de pasivo, pero no sé cuánto tiempo va a durar esta situación, por tanto es un buen momento para moverse; pero hay también ofertas de servicio, de hipotecas,... El esfuerzo especial se está realizando en estar presentes en la sociedad leonesa, con un foco comercial muy claro que es aumentar nuestro número de clientes. En este momento está teniendo éxito, ya se está cumpliendo el objetivo de doblar, sobre la base de lo que era nuestro negocio en los últimos cinco años. Hemos aumentado 600 clientes en muy poco tiempo, y eso es mucho.
-Ha comentado que la reordenación de las cajas de ahorro es una buena oportunidad para crecer. ¿Tiene en mente alguna operación en León, con la fusión de Caja España y Caja Duero?
-Toda la reestructuración de las cajas está en un primer capítulo, por tanto es prematuro adivinar cómo va a quedar finalmente. Hasta ahora no se ha manifestado ninguna oportunidad que tenga sentido para nosotros, salvo lo que estamos haciendo: intentar transitar por la crisis captando clientes nuevos. Más en mercados como León, donde tenemos intención de crecer; y también en otras zonas, como Cataluña. De momento este crecimiento es nuestra principal preocupación. En cuanto a aprovechar en el futuro, todavía es prematuro. Hay dos o tres proyectos de reestructuración que han pasado por el FROB, otros están en vías, pero estamos aún al principio de este proceso, ya veremos por dónde sale.
-¿Le parece que la reorganización de las cajas se está llevando a cabo de forma suficientemente ágil?
-Todo el mundo dice que no, yo no lo sé. Establecer procesos de fusión voluntaria entre entidades es muy difícil, las cajas tienen sus propios objetivos, así que estos mecanismos voluntarios, que son los que se están impulsando ahora, es lógico que tengan una cadencia muy larga. Otra cosa es si esta cadencia larga de las fusiones voluntarias va a ser suficiente para poder sobrellevar el coste de la crisis. Asunto muy diferente es si tanto las cajas que han hecho procesos de fusión como las que no van a tener la capacidad de levantar el capital suficiente para afrontar el futuro del crédito con éxito. Esto son cuestiones que están abiertas y lo veremos en los próximos meses.
-¿La intervención de las comunidades autónomas en estos procesos entorpece estas operaciones de saneamiento?
-Eso es el elemento más complicado a la hora de afrontar el proceso. La gran lentitud que se da se debe a la intervención e implicación de las autonomías en un proceso que de otra manera sería más profesional, y esto es un problema.
-¿Cómo valora las medidas que se han tomado hasta ahora para afrontar la crisis financiera?
-Las medidas que se adoptaron en su momento, cuando la crisis financiera era internacional, fueron muy correctas, especialmente sobre el problema de la liquidez. El Fondo de Reestructuración Ordenada de la Banca (FROB) también es un mecanismo de resolución de crisis. De momento este mecanismo sólo ha tenido que actuar una vez, pero el FROB ya establece fórmulas de resolución de crisis. Si la situación persistiera de manera tan grave como ha ocurrido hasta ahora y hubiera nececidad de intervenir en alguna entidad bancaria, está previsto tanto por el Banco de España como por las medidas del FROB. Como no hay nada, no tenemos más que decir que si se necesitara hay mecanismos establecidos para que se resuelva de una manera favorable. Lo que hay que esperar es que los agentes responsables de este tema actúen con la debida celeridad en caso de que sea necesario.
-La banca ha vuelto a lanzarse a la guerra del pasivo. ¿Quiere decir que la situación todavía es complicada?
-No, quiere decir que alguno quiere ganar cuota a costa de los demás, y eso puede ocurrir en cualquier momento de excitación. Eso afecta negativamente a quien más negativamente esté en el punto de partida. Pero ahora, después de dos años de crisis y cuando empieza a salir adelante la economía, aunque sea poco y con problemas mundiales heredados de la crisis financiera; puede tener una repercusión un poquito peor. Las guerras de pasivo sólo tienen un resultado: que todo el mundo va a ganar menos dinero, excepto los pensionistas y los rentistas; y el dinero va a ser más caro para inversores y emprendedores. Toda guerra de pasivo tiene ineludiblemente estos efectos: mejor para los rentistas, peor para los emprendedores; y menos beneficios para todos los bancos.