La insostenibilidad de Lagun Air ya era evidente seis meses antes de su quiebra
El administrador concursal sostiene que pudieron tomarse decisiones para cambiar el rumbo de la empresa
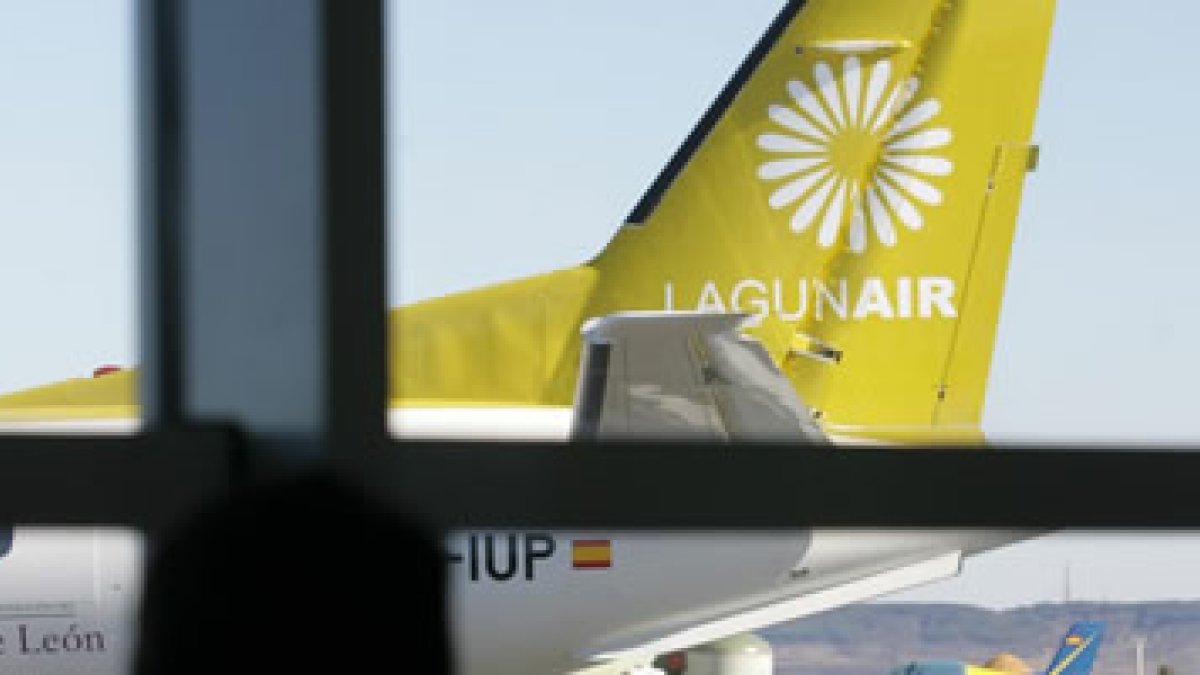
Uno de los aviones de Lagun Air, en una imagen de archivo en el aeropuerto de León.

El ponente del informe sobre el concurso de acreedores de Lagun Air, José Luis Merino, afirma en su escrito de calificación que la insostenibilidad de la firma aérea ya era evidente casi medio año antes de que se produjera la quiebra definitiva y lamenta que no se adoptaran medidas al respecto para tratar de variar el rumbo de los acontecimientos.
Así se desprende del documento recién archivado en el Juzgado de lo Mercantil número 1 de los de León en el que se considera que el concurso de acreedores fue fortuito, pese a lo cual, existen serias reservas a la hora de calificar la situación que, no obstante, comporta que en ningún caso los administradores de Lagun Air y los miembros del Consejo de Administración deberán responder con sus bienes por las deudas contraídas.
Respecto a la presunción del Iuris Tantum (una figura legal excepcional de acuerdo a la cual se entiende que algo resulta probado por ley, salvo que se demuestre lo contrario), se analiza si el concurso de acreedores se solicitó fuera de los plazos establecidos por la Ley, circunstancia que permitiría a la Administración Concursal calificar el concurso como culpable. El administrador cree probado que cuando en el mes de marzo del 2008 Lagun Air presentó sus cuentas anuales «ya se debería haber detectado que la actividad era insostenible si no se buscaban otras fórmulas de ingresos, tales como la mayor capitalización de la compañía o el incremento de los ingresos de patrocinio que aportaban las corporaciones de carácter regional o la supresión de servicios deficitarios. El análisis económico del negocio que se podría hacer en aquella fecha, no tendría por qué ser distinto del que se realizó en octubre del mismo año, con alrededor de seis millones de euros en pérdidas en ese ejercicio. Podrían haberse adoptado algunas decisiones que cambiaran el rumbo del negocio». No obstante, entiende que desde la pura perspectiva de la gestión económica, no se daban las circunstancias adecuadas para la declaración de insolvencia, puesto que no existía la profusión de los requerimientos de pago por parte de los acreedores, la recepción de procesos monitorios, despacho de embargos, apremios administrativos o negativa de acreedores a prestar suministros por riesgo de impago o dificultades para colocar en el mercado los productos de la actividad ante la desconfianza del consumidor. «A nuestro juicio, no concurría en marzo del 2008 la situación legal de insolvencia cuando se formularon las cuentas anuales por el órgano de administración, de acuerdo al criterio legal».
Sin embargo, el administrador concursal aprecia una «cierta insatisfacción» en la conclusión anterior «en la medida en la que los responsables pudieron haber anticipado o casi confirmado que la actividad estaba abocada al cierre si no se adoptaban las medidas convenientes, por lo que en tal sentido no puede juzgarse favorablemente el proceder de sus miembros. Lo que ocurre es que el legislador utiliza otros criterios para fijar el estado de insolvencia y no lo anuda a categorías de ciencia económica o a los patrones de gestión empresarial sino a una categoría jurídica, cual es la existencia de incumplimientos generalizados de los vínculos obligacionales».
«A nuestro juicio, no se había producido el presupuesto objetivo de concurso, pero sólo a los efectos de la presunción analizada, no a los fines de la eventual culpabilidad de los responsables en el cumplimiento de sus obligaciones gestoras».