Desestimada la querella de la UCE por las preferentes de Caja España-Duero
El juez sostiene que la vía más adecuada para recuperar el dinero es la civil, no la penal .
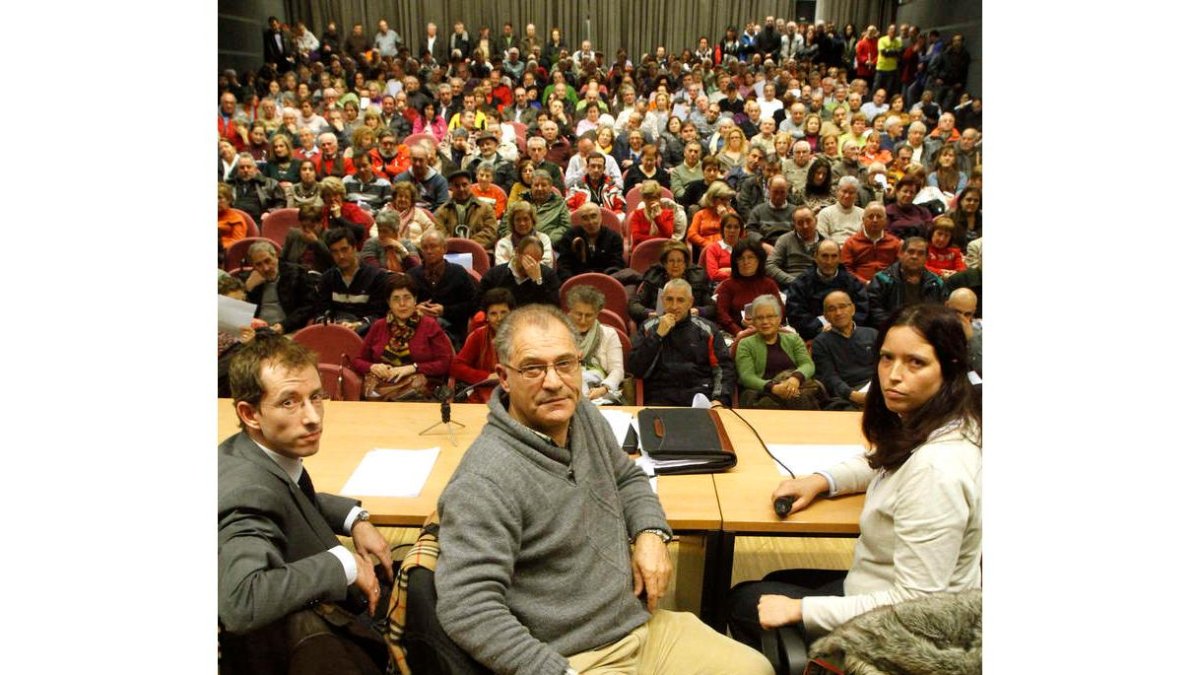
Reciente asamblea de la plataforma de preferentistas.
El Juzgado Central de Instrucción número 6 de Madrid ha desestimado una querella criminal presentada por la Unión de Consumidores (UCE) de Castilla y León contra los administradores de Caja España y Caja Duero, por la emisión y contratación de participaciones preferentes y deuda subordinada de los años 2009 y 2010. La querella llegó al Decanato de los Juzgados Centrales de Instrucción de la Audiencia Nacional el 28 de noviembre de 2013 y tras las diligencias efectuadas por la Fiscalía Especial contra la Corrupción y la Criminalidad Organizada, el magistrado determina que los hechos denunciados no son constitutivos de delito y señala la vía civil como «la más adecuada para dar una respuesta rápida y eficaz a la finalidad buscada por los inversores, que no es otra aque la de obtener la devolución de su dinero».
En este sentido, la sentencia, expone que la vía penal debe quedar para aquellos casos individuales, donde se han detectado indicios de delito de estafa por parte de empleados del banco que abusaron de la «incapacidad» de ciertos clientes que no podían conocer siquiera mínimamente el producto contratado. «Los hechos denunciados carecen de relevancia penal», resume.
Las diligencias de la Fiscalía Especial coinciden en un punto con la querella, emanada de las denuncias formuladas por suscriptores ante la Fiscalía de la Audiencia Provincial de Valladolid, en cuanto a la existencia de «irregularidades» respecto a la preevaluación del cliente y el doble test de idoneidad y conveniencia, lo que supone la nulidad de los contratos suscritos por los inversionistas. Así, recuerda que corresponde a la jurisdicción civil la declaración de nulidad de esos contratos. «Es en aquella jurisdicción y no en la penal donde los inversionistas perjudicados pueden encontrar satisfacción a sus reclamaciones», asevera.
No es fraudulento
La sentencia expone que este producto en sí mismo no puede considerarse fraudulento, se encontraba regulado por la CNMV y las entidades que lo comercializaban estaban supervisadas por el Banco de España. Lo que sí se asume es que se ha podido incurrir en «graves deficiencias en su comercialización» e «incluso han primado sus propios intereses por encima de los de sus clientes», pero «resulta difícilmente sostenible la existencia de un plan preconcebido claramente orquestado por las entidades querelladas». En este contexto, sentencia que esta actuación «no es suficiente para generar el engaño bastante exigido por el tipo penal»; y también se asegura que no existe en la querella presentada «dato objetivo alguno» que apunte a una práctica de negocio jurídico criminalizado.
Los consumidores dnunciaban en su escrito la existencia de una información «engañosa e inveraz» en los folletos de emisión, circunstancia que «no es apreciada» desde el juzgado. Asimismo, la denuncia se basaba en la existencia de datos económicos que UCE interpretó como «indicios de engaño» de las cajas sobre su situación financiera, mientras que la sentencia señala que los folletos «permitían conocer una información real» de la misma. UCE también alegó que estas entidades incumplieron la ratio de solvencia para la emisión de estos productos, cuando ese precepto no existe.
El juzgado insiste en que «la comercialización de estos productos se acomoda al ámbito civil mucho más propiamente que al penal». «La jurisdicción civil es la que está dando cumplida respuesta a aquellos adquirientes de estos productos que no fueron informados de la naturaleza y riesgos del producto».