BATALLA FISCAL
La otra herencia de David Álvarez
El Supremo sentencia que el Estado cobre el impuesto de sucesiones del fundador de Eulen, que le disputaba la Hacienda Foral de Bizkaia
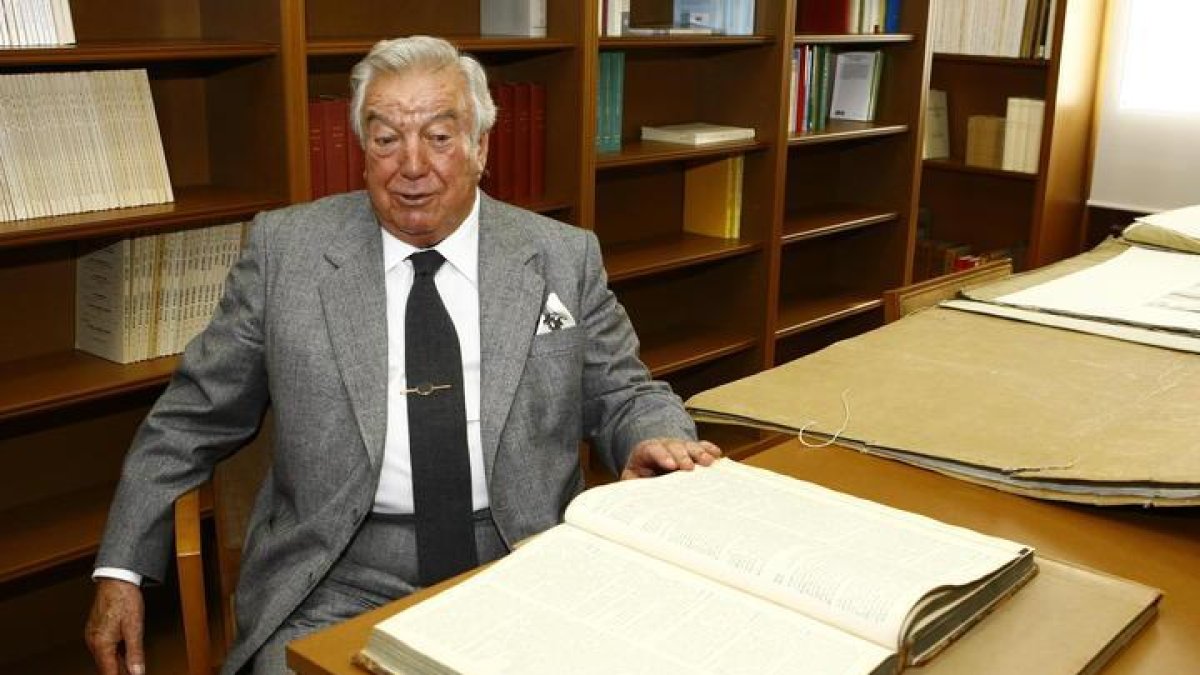
David Álvarez.
La Agencia Tributaria será la que finalmente cobre los impuestos correspondientes a la herencia de David Álvarez, el fundador de Eulen, según la decisión del Tribunal Supremo que ayer publicada Cinco Días. El multimillonario empresario leonés falleció en noviembre de 2015, y desde entonces el Estado y la Hacienda Foral de Bizkaia se disputaban los ingresos correspondientes a la liquidación de su fortuna.
La Hacienda vasca justificaba que tanto el domicilio que figuraba en el DNI del empresario como la sede social de su principal empresa estaban en Bilbao. Álvarez nació en Crémenes, pero muy pronto se fue a vivir a Bilbao, donde su padre era funcionario. Allí comenzó a trabajar y allí fundó en 1962 limpiezas El Sol, el germen de lo que hoy es un imperio empresarial.
De hecho, en un primer momento la Junta Arbitral del Concierto Económico con la comunidad del País Vasco determinó en junio de 2017 que la herencia tenía que tributar en esta comunidad.
Sin embargo el Estado recurrió, amparándose en que la ley marca que el impuesto de Sucesiones debe abonarse en la región donde más tiempo haya vivido el finado en sus últimos cinco años de vida. La Sala Tercera de lo Contencioso del Tribunal Supremo ha resuelto que la residencia fiscal de David Álvarez estaba en Madrid atendiendo a este argumento, aunque el empresario tenía también domicilio en Bilbao.
De hecho en Madrid tenía su residencia y trabajaba Maite Esquizábel, con la que se casó en 2009 y que era su secretaria en Eulen. Además en su última década de vida Álvarez administró un total de 15 sociedades, y únicamente Eulen tenía la sede social en Bilbao, aunque no la sede fiscal. De hecho era en Madrid donde desarrollaba su actividad empresarial. Y se cuenta también con testimonios de testigos que aseguran que era en la capital del país donde residía habitualmente, incluido el de un conductor de autobús que le veía pasear habitualmente por el barrio.
La disputa por el cobro del impuesto de Sucesiones de David Álvarez se suma al conflicto desatado entre sus herederos, sus siete hijos, ya antes de su fallecimiento. El control de las empresas del grupo enfrentó a los hermanos y a cinco de los hijos con su padre. De hecho, a estos cinco Álvarez les dejó su parte de la herencia legítima, la tercera parte que es de obligado reparto a partes iguales entre los hijos. A los otros dos (María José y Jesús David) les correspondió su herencia más un tercio de mejora.