La nulidad de la tasa de basuras deja en el aire 5,9 M€ de recaudación para la Diputación de León
La institución mantiene su cobro pese al fallo del TSJ y abre la puerta a una avalancha de recursos
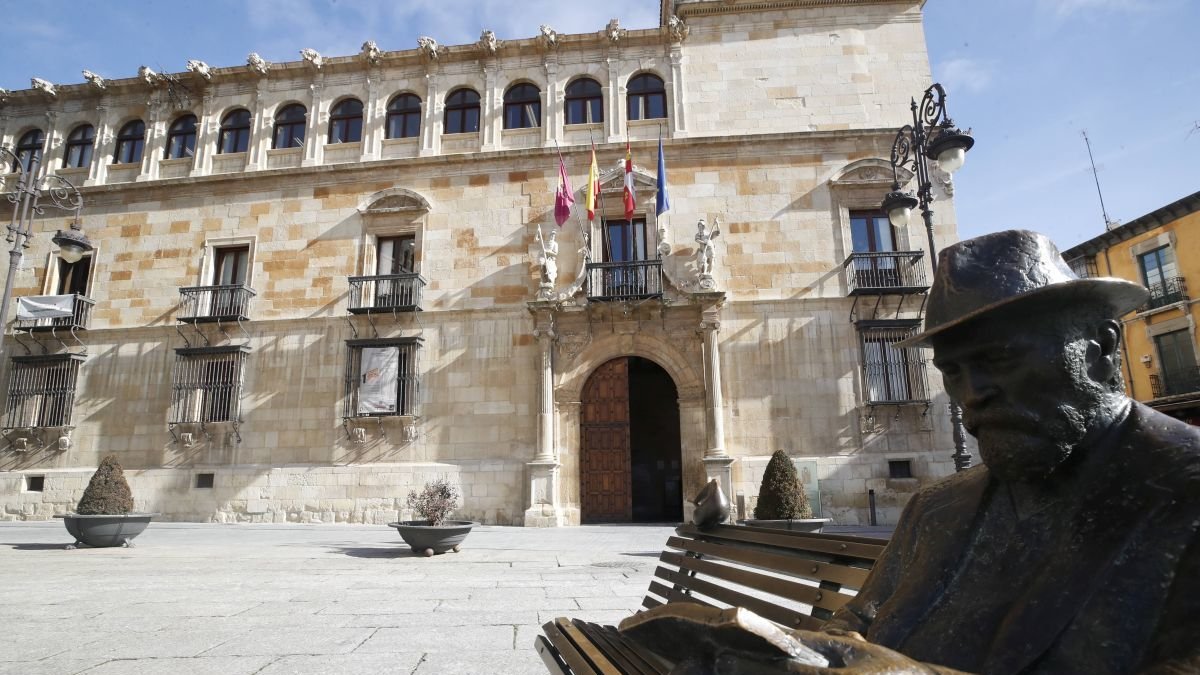
Entrada a la institución provincial, en el palacio de los Guzmanes. En frente, la escultura de Antonio Gaudí.

La anulación de la ordenanza fiscal de la tasa de recogida y tratamiento de residuos domésticos por parte del Tribunal Superior de Justicia de Castilla y León ha abierto un escenario de incertidumbre económica para la Diputación de León, que podría ver comprometidos cerca de seis millones de euros previstos en sus presupuestos de 2026.
En concreto, las cuentas provinciales contemplaban unos ingresos de 5.957.280 euros por este concepto, lo que suponía un incremento de más de 200.000 euros respecto al ejercicio anterior. Sin embargo, la nulidad declarada por el tribunal deja en el aire la efectividad de estos ingresos, especialmente ante la posibilidad de que ciudadanos y empresas recurran los recibos.
Pese a este contexto, la institución provincial ya ha anunciado que mantendrá el cobro de la tasa durante este año, apoyándose en que la sentencia no es firme y en su intención de presentar recurso de casación. Se trata de uno de los tributos más relevantes en términos recaudatorios, lo que explica la decisión de no paralizar su aplicación.
Para los particulares, el importe ronda los 38 euros anuales, una cuantía moderada pero generalizada. En el caso de las industrias y oficinas asentadas en el medio rural, la cifra oscila entre los 92 y los 1.818 euros en función de la superficie, lo que incrementa notablemente el impacto económico y el incentivo para acudir a la vía de impugnación.
Anular la domiciliación
En este escenario, tanto ciudadanos como empresas disponen de mecanismos legales para recurrir los recibos que se les giren. El primer paso recomendado por fuentes jurídicas es evitar la domiciliación automática del pago o, en su caso, comunicar a la Diputación la voluntad de que no se cargue en cuenta, con el fin de que se produzca una notificación formal del acto de liquidación. Este trámite resulta clave para poder iniciar posteriormente cualquier reclamación.
Una vez notificada la liquidación, los interesados disponen de un plazo de un mes para interponer un recurso de reposición ante la propia Diputación. En este recurso pueden esgrimirse argumentos ya recogidos en la sentencia que ha declarado la nulidad, así como otros motivos de fondo. Entre ellos, destacan la posible insuficiencia del informe económico-financiero —especialmente por la falta de individualización del coste del servicio— o defectos en el contenido de la ordenanza, como la ausencia de regulación clara de los regímenes de declaración e ingreso, tal y como exige la normativa de haciendas locales.
No obstante, en esta fase no se admiten determinados argumentos de carácter formal por cuanto el único recurrente que ha planteado una impugnación directa es el letrado Antonio Villacorta.
Si el recurso de reposición es desestimado, ya sea de forma expresa o por silencio administrativo, se abre la vía contencioso-administrativa. En este caso, los afectados pueden acudir a los tribunales para impugnar indirectamente la ordenanza y solicitar, además, la suspensión cautelar del pago mientras se resuelve el litigio.
Este proceso podría prolongarse en el tiempo, especialmente teniendo en cuenta que la eventual resolución del recurso de casación anunciado por la Diputación no cerraría necesariamente el conflicto.
La casación de la Diputación afronta un futuro incierto por la doctrina dle Supremo
Según fuentes jurídicas consultadas, las posibilidades de que el recurso prospere no implican necesariamente una validación definitiva de la ordenanza. Al contrario, la doctrina fijada por el alto tribunal en sentencias como la 914/2020, de 2 de junio, y la 950/2025, de 14 de julio, apunta a un desenlace procesal distinto: en caso de estimarse el recurso de casación, lo más probable sería la devolución de las actuaciones al propio TSJ de Castilla y León para que analice los motivos de impugnación que no fueron resueltos en la primera sentencia.
Este efecto, conocido como retroacción del procedimiento, implicaría reabrir el debate judicial sobre hasta doce argumentos de nulidad que quedaron sin examinar. Es decir, incluso en el mejor escenario para la Diputación, el litigio no quedaría cerrado, sino que regresaría al tribunal autonómico para un nuevo pronunciamiento sobre el fondo completo del asunto.
Además, las mismas fuentes advierten de que la Sala podría mantener una línea crítica con la actuación de la institución provincial. De hecho, la sentencia anticipa que no se aceptarían los argumentos relativos a la omisión del informe de impacto de género, en coherencia con el criterio ya fijado en la sentencia 4/2026, de 9 de enero, que anuló las ordenanzas de residuos del Ayuntamiento de León por ese mismo motivo.
La sentencia, dictada el 20 de abril de 2026, fundamenta la nulidad en la falta de motivación sobre la forma de gestión del servicio.
El TSJ CyL considera que la Diputación asumió la gestión directa tras la disolución del consorcio Gersul sin acreditar que hubiera evaluado alternativas ni justificar que la opción elegida fuera la más eficiente y sostenible, tal y como exige la normativa de régimen local.