El BCE prevé activar ya el programa de compra masiva de deuda pública
Draghi pretende definir el futuro de la Eurozona antes de las elecciones en Grecia.
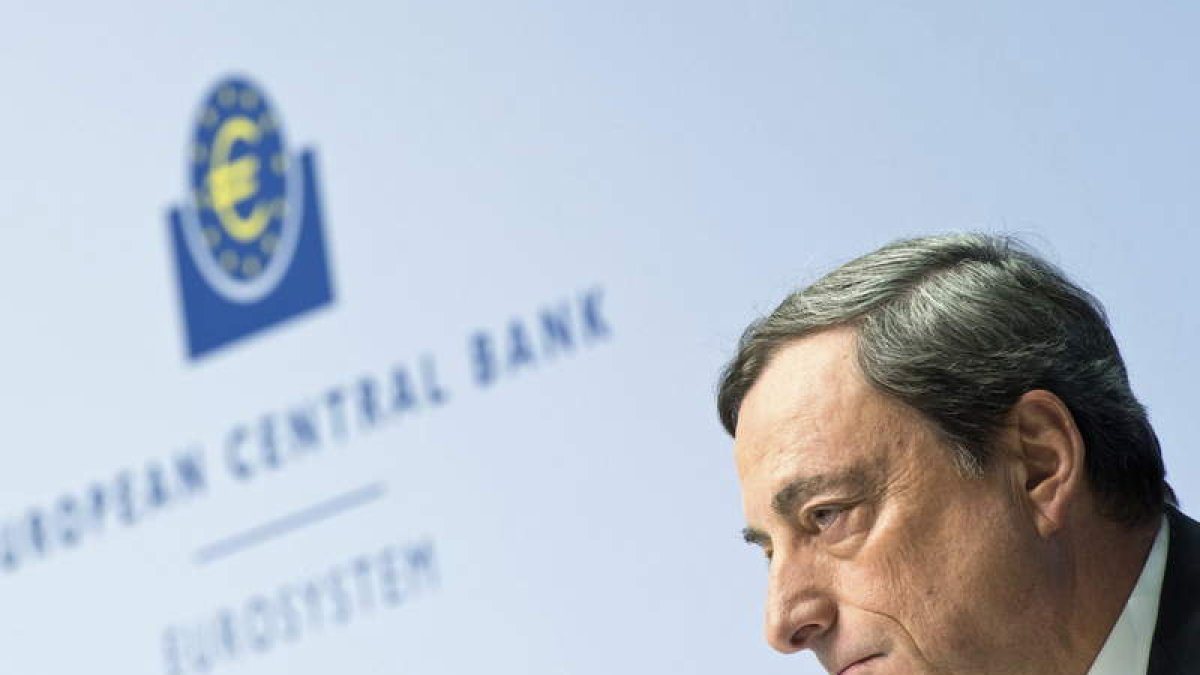
El presidente del Banco Central Europeo, Mario Draghi, en una imagen reciente.
Hablar de matches ball , de últimas oportunidades, de abismos y desesperación, viene de fábrica. Está en los genes de esa nueva Eurozona que se ha mostrado al mundo como la única gran zona económica incapaz de reaccionar a tiempo en una crisis que ya va camino de su séptimo año. La reciente historia de la moneda única está marcada por demasiadas «últimas oportunidades» que pese a su relevancia nada tiene que ver con lo que puede llegar a pasar esta semana. El jueves, el BCE podría adentrarse en terreno desconocido, activar lo que jamás hubieran pensado quienes idearon su creación: la activación de programa de compra masiva de deuda soberana para combatir el riesgo de la deflación. Se llama Quantitative Easing (QE) y según los borradores trasladados por los expertos del BCE, podría suponer la compra de hasta medio billón de euros de títulos soberanos.
«Estamos listos», deslizó la semana pasada el presidente de la entidad, Mario Draghi. «Todos los miembros del Consejo de Gobierno están decididos a cumplir con nuestro mandato, aumentar la inflación hasta el 2%», apostilló. ¿Será el jueves 22? Todos los analistas coinciden que sí, que el órgano ejecutivo que reúne a los seis miembros del comité ejecutivo y a los 19 gobernadores de los bancos centrales nacionales del euro no esperará hasta su próxima reunión del 5 de marzo en Chipre para adoptar una decisión vital para el futuro de Europa. Y es que con la llegada de 2015, las decisiones de política monetaria ya no se adoptarán cada primer jueves de mes, sino cada seis semanas, como la Reserva Federal.
Todo parece haberse alineado para empujar a ‘Súper Mario’ a llevar hasta las últimas consecuencias el órdago que a mediados del pasado año decidió lanzar a los representantes de la ortodoxia alemana, en especial hacia el presidente del Bundesbak, Jens Weidmann, que no ha dudado en criticar en público y de forma muy dura los derroteros por los que está derivando la política económica del BCE.
Tipos de interés situados en un histórico 0,25%, la tasa de facilidad de depósito en negativo, instalación de barras de liquidez (TLTRO, por sus siglas en inglés) por valor de 400.000 millones para intentar resucitar el crédito a pymes y familias; compras de cédulas hipotecarias y titulizaciones… Y pese a todo, la Eurozona, que crece a un tímido 0,2%, sigue sin reaccionar. Fráncfort acaba de corregir muy a la baja las previsiones de crecimiento para 2015 y la evolución de la inflación es más que preocupante por el desplome del petróleo. Tanto, que el viernes Eurostat confirmó que en diciembre, la inflación se situó en tasas negativas (-0,2%) en términos interanuales, algo que no sucedía desde septiembre de 2009.
Se trata del último dato que esperaba el banquero italiano para cargarse de razones ante Alemania. No hay que olvidar que el objetivo fundacional del BCE es que la inflación esté por debajo pero lo más cerca posible al 2%, guarismos que no se rozarán como pronto hasta finales de 2016. «No podemos bajar más los tipos de interés. Nuestras posibilidades en política monetaria son las que son. No tenemos más alternativa que impulsar medidas no convencionales.