Empleo considera que el ERE ejecutado por Pescapuerta tiene deficiencias formales
. La autoridad laboral recuerda que no se han presentado todas las cuentas del 2012 .
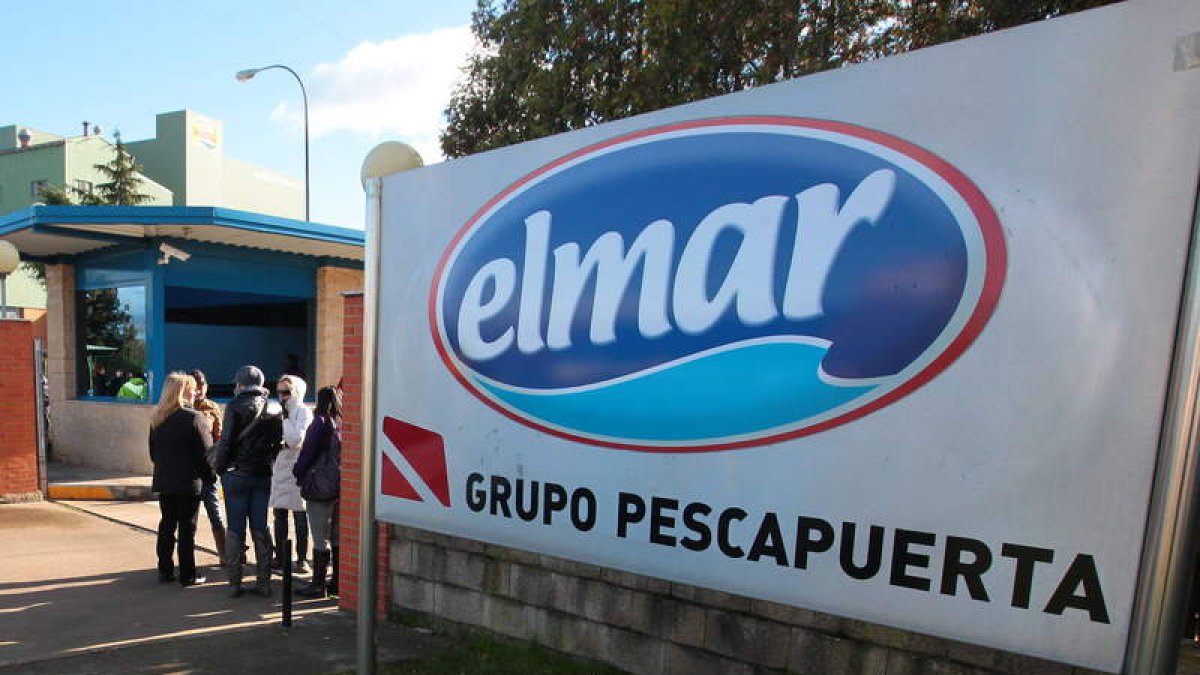
Las instalaciones de Elmar, en el polígono industrial.

La documentación finalmente presentada por Pescapuerta para justificar el expediente de extinción de empleo para 24 de su 49 trabajadores de Elmar tiene deficiencias de forma, y está incompleta respecto a las exigencias que en su momento le hizo la autoridad laboral. Según el informe realizado por el Ministerio de Empleo y Seguridad Social, las deficiencias se refieren sobre todo a la presentación de las cuentas completas de los dos últimos ejercicios económicos, así como los informes técnicos respecto a las causas productivas que alega la empresa para justificar los despidos.
El documento advierte de que no se presentaron las cuentas del último trimestre del 2012, a pesar de que «la situación económica negativa alegada consista en la disminución persistente del nivel de ingresos o ventas», que también debían haber sido acreditadas.
Sin actividad
El informe señala además que en las visitas de la Inspección de Trabajo a la planta de Elmar realizadas a principios de este mes «no se observó actividad de producción», aunque «todavía hay productos en las cámaras». Sin embargo, la empresa ya señaló a la Inspección que la logística se lleva desde Vigo, y que será desde ahí desde donde se envíe la mercancía para ser distribuida desde León.
Los trabajadores de la sección de cámaras de Elmar fueron también despedidos el pasado día 11.
La documentación remitida desde el Ministerio de Empleo a la jefa de la Oficina Territorial de Trabajo de León recoge también que el comité de empresa manifestó por escrito que Pescapuerta «comete fraude de Ley en la medida en que dicha mercantil ha tratado de reflejar una situación economica negativa absolutamente irreal».
Empleo recuerda que Trabajo ya denegó a Pescapuerta un ERE de extinción a 174 trabajadores en febrero del 2012, y que la actividad no se reanudó hasta finales de marzo; por lo que los gastos imputados en ese trimestre como pérdidas no deberían ser válidos.