| Crónica | Una franca distensión |
Tres décadas de concordato entre la Iglesia y el Estado
Los acuerdos del 3 de enero de 1979 entre España y el Vaticano plantearon un modelo de financiación de la Iglesia mantenido hasta 2006 y base de la actual concordia
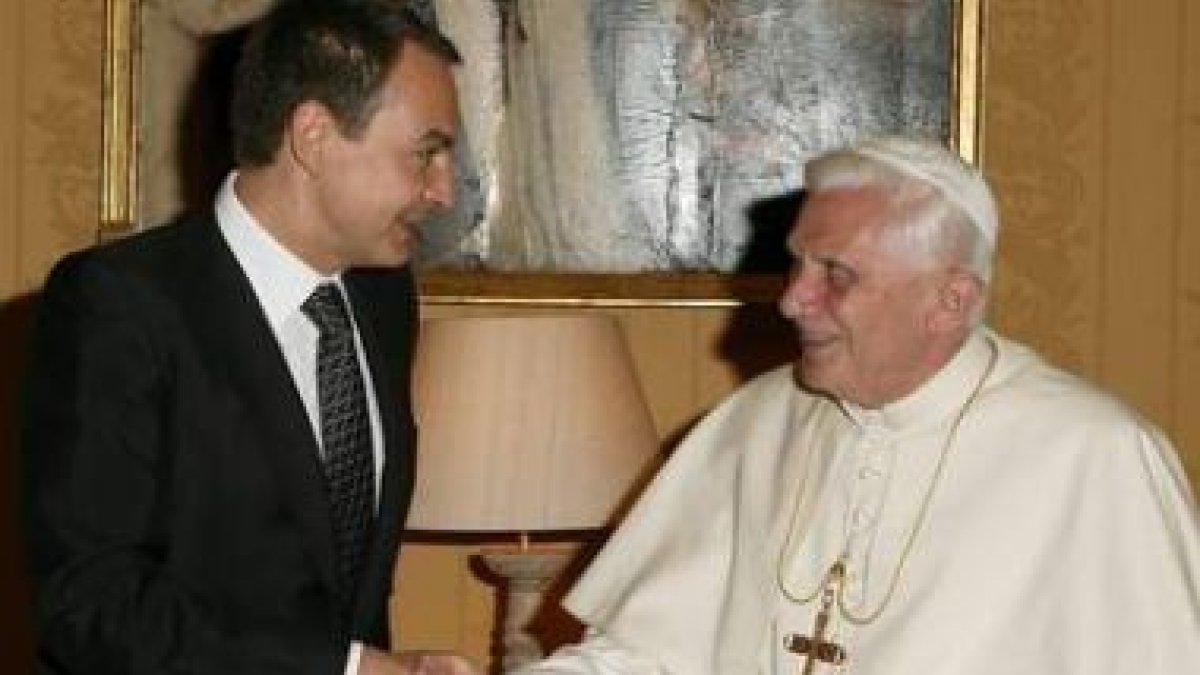
Zapatero, con el Papa Benedicto XVI, durante su encuentro del año 2006 en el Vaticano
madrid
Las relaciones entre la Iglesia y el Estado atraviesan un momento, si no dulce, de franca distensión. Pocos apostaban por la concordia entre un Gobierno socialista y un Episcopado comandado por el sector más conservador. Pero el pasado domingo se evidenció que la Iglesia española, atendiendo las recomendaciones vaticanas, está dispuesta a mantener el tono de la crítica en un registro bajo, muy lejos de las feroces andanadas lanzadas un año atrás en el multitudinario acto por la familia. Hubo críticas al aborto en la homilía de Rouco Varela, pero la cabeza de la jerarquía eclesiástica obvió otros temas como la polémica Educación Para la Ciudadanía. Esta situación es en buen media resultado de los acuerdos en vigor entre la Iglesia y el Estado.
Un sistema muy favorable en lo económico para la Iglesia, según la opinión general. Es fruto del pacto alcanzado a finales de 2006 y que suponía un nuevo capítulo en una historia de tres décadas de encuentros y desencuentros. La primera línea de esta historia se escribía el tres de enero de 1979, cuando la incipiente democracia española rubricaba un acurdo con la Santa Sede que, a pesar de ser oficialmente una renovación del Concordato de 1953, enterraba el modelo que rigió las relaciones entre la España franquista y el Vaticano y abría una nueva era.
La Constitución de 1978 establece en su artículo 16 que los poderes públicos «mantendrán las consiguientes relaciones de Cooperación con la Iglesia Católica y las demás confesiones».
Apenas un año después de su promulgación se alcanzaba el acuerdo entre el Gobierno de Adolfo Suárez y la Santa Sede. Lo rubricaron en la Ciudad del Vaticano el entonces ministro de Exteriores, Marcelino Oreja Aguirre, y el cardenal Giovanni Villot, secretario de Estado Vaticano y Prefecto del Consejo Par los Asuntos Públicos de la Iglesia.
El primer Concordato del pontificado de Juan pablo II sería refrendo mayoritariamente por las Cortes en octubre, con 273 votos a favor y ninguno en contra. El rey Juan Carlos lo ratificaba y firmaba el 4 de diciembre de aquel año confirmado el rango de tratado internacional. Estaba dividido en cuatro apartados: asuntos jurídicos: asuntos económicos; enseñanza y asuntos culturales y asistencia religiosa a las Fuerzas Armadas y el servicio militar de clérigos y religiosos.
«El Estado se compromete a colaborar con la Iglesia Católica en la consecución de su adecuado sostenimiento económico con respeto absoluto al principio de libertad religiosa» declaraba el acuerdo.
Se estableció un periodo de tres años para implantar el sistema de asignación tributaria. Sería el contribuyente quien decidiera aportar parte de sus impuestos a la Iglesia a través de la famosa X en su y declaración de la renta.
Un porcentaje «insuficiente»
El sistema se implantó realmente en mayo de 1988 y con un porcentaje del 0,5239 del IRPF que la Iglesia juzgó siempre insuficiente. El Estado realizaba por su parte una aportación directa a las arcas de la iglesia vía Presupuestos Generales.
Además de la casilla de la Iglesia se daba la opción al contribuyente dedicar una parte de su impuestos a «otros fines de interés social».
A pesar de la constante demanda de la Iglesia de modificación y mejora, el sistema no se alteró durante casi tres lustros en los que socialistas y populares se alternaron en el Gobierno. El único cambio notable fue que partir de 2000 era posible señalar ambas casillas Iglesia y otros fines sin merma para los ingresos de la Iglesia.
Este sistema, prorrogado año a año, fue el que se mantuvo en vigor hasta finales de 2006. En septiembre de aquel año Gobierno y Conferencia Episcopal culminaban una larga y discreta negociación que establecía un nuevo sistema de financiación para la Iglesia.
El porcentaje del IRPF que los ciudadanos pueden dedicar voluntariamente a la Iglesia pasaba del 0,5 al 0,7%.
Se suprimió la aportación directa del Estado y se comenzó a aplicar el IVA a la Iglesia en la compraventa de inmuebles y adquisición de objetos dedicados al culto, de acuerdo a las exigencias del UE.