Hacienda confirma una herramienta que revolucionará la declaración de la renta en 2026
El proceso para el IRPF de 2025 incluye cambios en los sistemas de acceso y nuevas opciones para contribuyentes de toda Europa en 2026
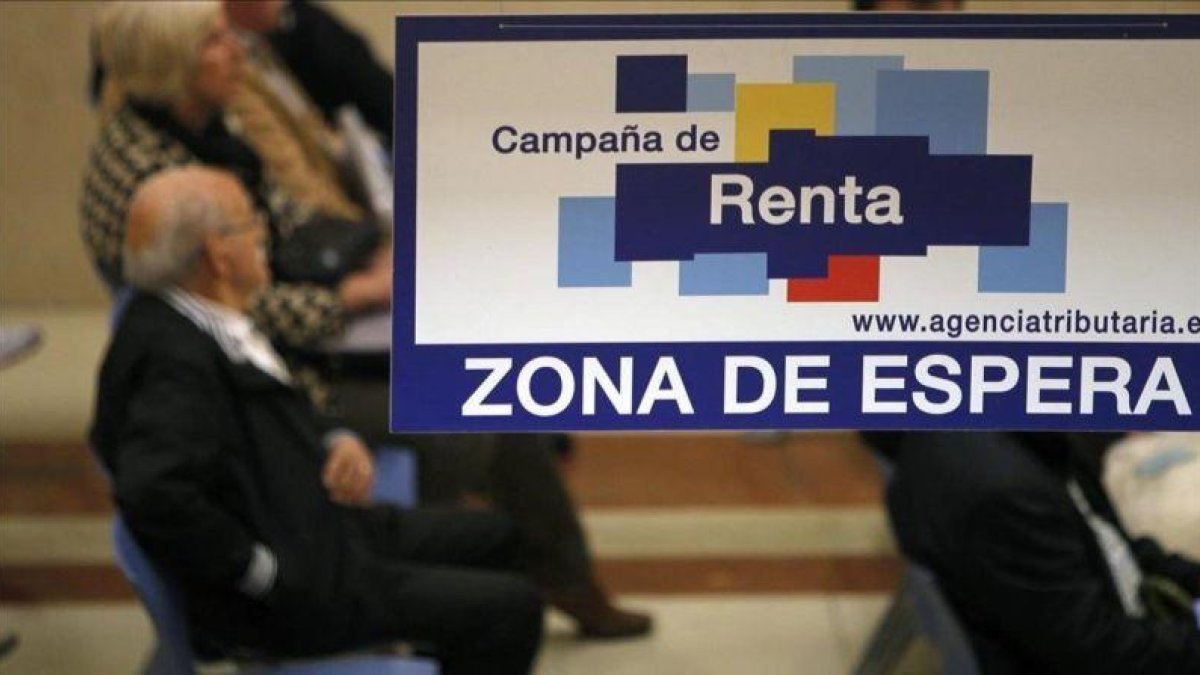
Imagen de la zona de espera de una oficina de la Agencia Tributaria durante una reciente campaña de declaracion de la renta.
La Agencia Estatal de Administración Tributaria ha confirmado oficialmente la disponibilidad del borrador de la declaración de la renta correspondiente al ejercicio fiscal 2025, que deberá presentarse durante la campaña de 2026. Este documento informativo, que estará accesible desde el próximo 8 de abril hasta el 30 de junio de 2026, representa una herramienta fundamental para millones de contribuyentes en España que buscan cumplir con sus obligaciones fiscales de manera precisa y sin complicaciones.
El borrador digital se elabora automáticamente a partir de datos económicos facilitados por terceros a través de declaraciones informativas y la información personal que la AEAT mantiene en sus registros. Sin embargo, no todos los contribuyentes podrán acceder a esta facilidad de forma automática, ya que existen requisitos específicos sobre el tipo de rentas que se hayan obtenido durante el ejercicio.
La Administración tributaria ha establecido que únicamente quienes hayan percibido ingresos procedentes de fuentes muy concretas tendrán derecho a recibir este documento preliminar. Entre estas fuentes se encuentran los rendimientos del trabajo, rendimientos del capital mobiliario sujetos a retención, ganancias patrimoniales con retención aplicada y las imputaciones de rentas inmobiliarias. El Ministerio de Hacienda se reserva la facultad de ampliar esta lista según la información de la que disponga en el futuro.
Sistemas de identificación para acceder al documento fiscal
Para consultar el borrador, los contribuyentes deben disponer previamente de alguno de los sistemas de identificación homologados por la AEAT. Entre las opciones disponibles se encuentra el certificado electrónico reconocido, emitido conforme a la Ley 6/2020 del 11 de noviembre, que regula determinados aspectos de los servicios electrónicos de confianza y que sustituyó a la anterior normativa de firma electrónica.
Otra alternativa ampliamente utilizada es el sistema Cl@ve Móvil, una plataforma común para todo el Sector Público Administrativo Estatal que permite a los ciudadanos relacionarse electrónicamente con los servicios públicos. La principal novedad de este sistema radica en la posibilidad de escanear un código QR, eliminando la necesidad de introducir manualmente los datos identificativos. En caso de no poder utilizar esta función, el usuario recibirá una notificación en la aplicación móvil para confirmar la autenticación.
El número de referencia constituye una tercera vía de acceso, aunque requiere comunicar previamente información específica como el NIF, la fecha de caducidad del DNI o el número de soporte del NIE. Además, será necesario aportar el importe de la casilla 0505 de la declaración del IRPF del ejercicio 2024, correspondiente a la base liquidable general sometida a gravamen. Los no declarantes del año anterior deberán proporcionar un código IBAN de una cuenta bancaria española de la que sean titulares a 31 de diciembre de 2025.
Desde la campaña de 2024, los ciudadanos de la Unión Europea pueden identificarse mediante la autenticación eIDAS, un sistema basado en el Reglamento (UE) nº 910/2014 que permite utilizar la identificación electrónica nacional de cualquier país miembro para realizar trámites en la Sede electrónica de la Agencia Tributaria española.
Declaraciones conjuntas y requisitos adicionales
En los casos de declaraciones conjuntas formuladas por ambos cónyuges, la normativa establece requisitos específicos. El cónyuge que figure como primer declarante deberá disponer necesariamente de certificado electrónico reconocido, Cl@ve Móvil o número de referencia. El segundo cónyuge está obligado a contar con número de referencia o Cl@ve Móvil. Esta doble identificación busca garantizar la seguridad y veracidad de los datos presentados.
Un aspecto fundamental que se ha reforzado en este ejercicio es la ratificación del domicilio fiscal del contribuyente. Desde 2019, esta información se presenta de forma separada al resto de la declaración y antes de la descarga de los datos fiscales, permitiendo al ciudadano verificarla y modificarla si fuera necesario. No obstante, los contribuyentes que estén dados de alta en el censo de empresarios, profesionales o retenedores deberán realizar cualquier cambio de domicilio a través de la declaración censal correspondiente.
Proceso de modificación y confirmación del borrador
Una vez obtenido el borrador, el contribuyente tiene la facultad de revisarlo minuciosamente. Si considera que refleja fielmente su situación tributaria, puede proceder a su confirmación directa, momento en el cual adquiere la consideración de declaración oficial del IRPF. Sin embargo, cuando detecte datos erróneos, inexactos o ausentes, tiene derecho a instar su modificación.
La modificación puede realizarse a través de tres vías principales. La primera y más utilizada es por medios electrónicos a través de la Sede electrónica de la AEAT, accesible mediante cualquiera de los sistemas de identificación mencionados. La segunda opción es la vía telefónica, disponible exclusivamente para contribuyentes que cumplan requisitos específicos publicados en la web de la Agencia. La tercera alternativa consiste en la personación física en cualquier Delegación o Administración de la AEAT, previa solicitud de cita.
Las Comunidades Autónomas y Ciudades con Estatuto de Autonomía que hayan suscrito convenios de colaboración con la AEAT también ofrecen este servicio de modificación en sus oficinas tributarias, ampliando así la red de atención presencial disponible para los contribuyentes en España.
Plazos y formas de presentación establecidos
El calendario fiscal establece que el plazo de presentación del borrador y de las declaraciones del IRPF correspondientes al ejercicio 2025 se extenderá desde el 8 de abril hasta el 30 de junio de 2026, ambos inclusive. Este periodo abarca todas las declaraciones, independientemente de su resultado final: a devolver, a ingresar o con saldo negativo.
Existe una excepción importante relacionada con la domiciliación bancaria. Quienes opten por domiciliar el pago de su declaración deberán hacerlo antes del 25 de junio de 2026, cinco días antes del cierre general del plazo. Esta limitación temporal para la domiciliación bancaria busca garantizar el procesamiento adecuado de los pagos por parte de las entidades financieras colaboradoras.
La presentación puede efectuarse por medios electrónicos a través de Internet en la Sede electrónica, mediante llamada telefónica utilizando el número de referencia o sistema Cl@ve Móvil, o personalmente en las oficinas habilitadas. En todos los casos, el sistema generará un justificante de presentación validado con un código seguro de verificación que incluirá la fecha y hora exactas de la operación.
Restricciones en determinados canales de presentación
No todos los canales están disponibles para todas las situaciones fiscales. Tanto la vía telefónica como la presentación personal tienen una limitación importante: no pueden utilizarse cuando el resultado del borrador sea a ingresar y el contribuyente no opte por la domiciliación bancaria del importe resultante o del primer plazo. En estos casos específicos, el contribuyente debe efectuar el pago a través del documento de ingreso en una entidad colaboradora dentro del plazo establecido o utilizar exclusivamente la vía electrónica a través de Internet.
La Agencia Tributaria ha implementado medidas de control rigurosas para garantizar la identidad de quienes solicitan, modifican o presentan declaraciones. Estas medidas incluyen la verificación cruzada de datos personales, la conservación de la información comunicada y la invalidación automática de números de referencia anteriores cuando se solicita uno nuevo. Solo el último número de referencia solicitado tendrá validez para acceder al sistema.
Para contribuyentes que actúen a través de representantes, apoderados o colaboradores sociales debidamente autorizados, serán estos profesionales quienes deberán disponer de su propio certificado electrónico para realizar las gestiones en nombre de sus representados. El sistema Renta WEB ofrece opciones específicas para estos usuarios profesionales, facilitando la tramitación masiva de declaraciones.